海外ひとり旅を何度もしてきて、メインで使ったクレジットカードは2枚だけ。エポスカードと楽天プレミアムカードです。
「現地ATMで安く現金を引き出す」「空港ラウンジで休む」「カード停止時の予備を持つ」。この2枚があれば、海外旅行のお金まわりはかなり快適になります。
この記事では、「エポスカードと楽天カード、海外旅行で使うならどっち?」という疑問に、比較表と実体験で答えます。
先に結論を書くと、私は「どちらか1枚」ではなく「役割を分けて2枚持ち」にしています。その理由も含めて正直にレビューします。
※保険・ラウンジ・手数料などの内容は、2026年10月に各社の公式サイトで改めて確認した情報をもとに更新しています。カードの特典は変更されることが多いので、申し込み前には公式サイトもあわせてご確認ください。
📌 この記事でわかること
- エポスカード・楽天カード・楽天プレミアムカードの海外向け比較表
- 外貨建てのカード払いの手数料はどっちが安いか(3.85%と3.63%)
- エポスカードの海外旅行保険が「有効になる支払い・ならない支払い」
- 楽天カードを持っている人が、2枚目にエポスカードを選ぶ理由
- 楽天プレミアムカードのプライオリティパス「年5回」ルールと国内空港ラウンジ
- エポスゴールドカードのインビテーション(招待)とは何か
- 海外でカードが止まったときの実体験と対策
- エポスカードと楽天カード、海外旅行ならどっち?比較表
- エポスカード:海外キャッシング+日常使いの両立が理想
- 楽天プレミアムカード:年会費11,000円でプライオリティパスが使える
- 海外旅行のクレジットカードは何枚必要?
- 海外でカードが止まったら:実体験からの教訓
- 国際ブランド比較:海外旅行ではVisaが失敗しにくい
- エポスカード・楽天カードのよくある質問
- 楽天カードとエポスカード、海外旅行ならどっちがお得ですか?
- 海外旅行に持っていくクレジットカードは何枚がいいですか?
- エポスカードの海外旅行保険は、空港までのタクシー代でも有効になりますか?
- エポスカードの海外旅行保険は、ホテル代だけ払えば有効になりますか?
- 楽天プレミアムカードでも海外キャッシングはできますか?
- 楽天プレミアムカードのトラベルコースは廃止されたのですか?
- 楽天プレミアムカードのプライオリティパスの回数は、いつリセットされますか?
- 楽天プレミアムカードのプライオリティパスを年6回以上使うとどうなりますか?
- 楽天プレミアムカードの家族カードでプライオリティパスは使えますか?
- エポスゴールドカードで海外の空港ラウンジは使えますか?
- 海外旅行用のクレジットカードはVisaとMastercardのどちらがいいですか?
- 海外旅行保険はクレジットカード付帯だけで十分ですか?
- まとめ:2枚の使い分けだけ覚えればOK
エポスカードと楽天カード、海外旅行ならどっち?比較表
まずは海外旅行で気になる項目だけを、横並びで比べてみます。楽天カードは、年会費無料の一般カードと、私が使っている楽天プレミアムカードの両方を載せています。
| エポスカード | 楽天カード(一般) | 楽天プレミアムカード | |
|---|---|---|---|
| 年会費 | 永年無料 | 永年無料 | 11,000円(税込) |
| 海外旅行保険 | 利用付帯(空港までの電車・バス代などをエポスで払えばOK) 傷害治療200万円・疾病治療270万円 | 利用付帯 傷害治療・疾病治療 各200万円 | 自動付帯で傷害治療・疾病治療 各300万円 (傷害死亡・携行品損害は利用条件で上乗せ) |
| 外貨建てショッピングの海外事務手数料 | 3.85% | 3.63% | 3.63% |
| 海外キャッシング | 年18.0%・ATM手数料110円/220円 海外事務処理費はかからない | 年18.0%・ATM手数料110円/220円 | 年18.0%・ATM手数料110円/220円 |
| 海外空港ラウンジ | なし | なし | プライオリティパス(年5回まで無料・本人のみ) |
| 国内空港ラウンジ | なし(ゴールドなら無料) | なし | 無料(回数制限なし) |
| 国際ブランド | Visa | Visa/Mastercard/JCB/American Express | Visa/Mastercard/JCB/American Express |
表を見るとわかるとおり、3枚とも「得意なこと」がはっきり分かれています。
- エポスカード:年会費無料で、条件がシンプルな海外旅行保険と、海外キャッシングの手軽さが強み
- 楽天カード(一般):年会費無料。外貨建てショッピングの手数料はエポスより少し低い
- 楽天プレミアムカード:年会費はかかるが、プライオリティパスと自動付帯の保険がある
外貨建てのカード払いは、楽天の方が手数料が少し安い
意外と知られていないのが、海外のお店やネットで外貨建てのショッピング利用をしたときに上乗せされる「海外事務手数料」の差です。
楽天カードは2025年3月1日から3.63%、エポスカードは2025年7月1日から3.85%に改定されています(どちらも2026年10月時点)。
差は0.22%なので、1万円分の買い物で約22円。正直、1回の買い物で気にするほどの差ではありません。
ただ、ホテル代など大きな金額をカードで払うなら、手数料の面ではわずかに楽天が有利と覚えておくと損はしません。
一方で、現金を引き出す海外キャッシングでは、エポスカードに海外事務処理費はかからないと公式FAQに明記されています(エポスカード公式FAQ)。かかるのは利息とATM手数料だけです。
このあたりの違いが、私が2枚の役割を分けている理由のひとつです。
なお、海外のお店やATMでは「日本円で払いますか?現地通貨で払いますか?」と聞かれることがあります(DCCと呼ばれる仕組み)。日本円を選ぶとお店やATM側のレートで換算され、割高になる場合があるので、基本は現地通貨を選ぶのがおすすめです。ATMでの選び方は→エポスカード海外キャッシング完全ガイドで詳しく解説しています。
1枚だけ選ぶならどっち?
「2枚も持つのは面倒」という方もいると思うので、私なりの選び方を書いておきます。
| こんな人 | 選ぶなら |
|---|---|
| 年会費をかけずに、海外旅行保険と現地の現金を確保したい | エポスカード |
| 普段から楽天市場で買い物をする、楽天証券でクレカ積立をしている | 楽天プレミアムカード |
| 年に1〜2回以上海外に行き、空港ラウンジを使いたい | 楽天プレミアムカード |
| 海外でカードが止まったときの予備も欲しい | 2枚持ち(発行会社の違うカードを組み合わせる) |
普段から楽天市場で買い物をする方や、楽天証券でクレカ積立をする方には、楽天プレミアムカードは年会費を払う価値が高いと思います(詳しくは後半で解説します)。
逆に、楽天のサービスをあまり使わず「とりあえず海外旅行用に1枚」なら、年会費無料のエポスカードから始めるのが気軽です。私自身、海外旅行用の1枚として作ったのがエポスカードでした。
楽天カードを持っている人が、2枚目にエポスカードを選ぶ理由
私も以前は、年会費無料の一般の楽天カードを使っていました。
楽天カードをすでに持っている人が海外旅行用に2枚目を考えるなら、エポスカードは相性がいいと思います。理由は次の3つです。
- 発行会社が違うので、予備として機能する:同じ会社のカードを2枚持っても、会社側のシステムでまとめて止まる心配が残ります。実際、私は旅行中に楽天プレミアムカードが止まったことがあります(後述)
- 海外旅行保険の治療費などを合算できる:複数のカードの保険は、治療費用などを足し算できるとされています
- 現金はエポス、カード払いは楽天、と役割を分けられる:前述の手数料の違いとも合っています
エポスカードは年会費無料なので、「楽天カードのサブ」として持っておくだけでもコストはかかりません。
こんな人におすすめ
| エポスカードが向いている人 | 楽天プレミアムカードが向いている人 |
|---|---|
| 海外で現金を使う場面が多い人 | 年1〜2回以上海外に行く人 |
| 両替の手間・レートが気になる人 | 空港ラウンジを使いたい人 |
| 年会費ゼロで海外旅行保険が欲しい人 | 楽天市場をよく使う人・楽天証券でクレカ積立をしている人 |
エポスカード:海外キャッシング+日常使いの両立が理想
現地通貨を手に入れる方法はいくつかあります(両替、海外キャッシング、Wiseなどのデビットカード等)が、私はずっとキャッシング派です。
海外ではクレジットカードが使えない場面も多いため、「少額の現金を都度引き出す」スタイルが一番無駄がありません。
最近はWiseデビットカードも人気ですが、クレジットカードには「海外旅行保険が付帯する」「キャッシング枠という緊急時のバッファがある」という安心感があります。
私はこの保険と手軽さを重視して、メインはクレジットカード運用にしています。
後述するエポスゴールドカードへのインビテーション(招待)を目指す場合は、キャッシング以外の日常のショッピング利用も必要です。
公共料金・サブスク・日々の買い物などをエポスカードにまとめておくと、自然に利用実績が積み上がります。
年会費無料なのに「海外旅行保険+キャッシュレス診療」付き
エポスカードのもう一つの強みは、年会費無料ながら海外旅行保険が付帯していることです。
海外で使う機会が多い疾病治療270万円・傷害治療200万円と、年会費無料カードとしてはかなり充実した内容になっています。
| 保険の種類 | エポスカード | エポスゴールドカード |
|---|---|---|
| 傷害死亡・後遺傷害 | 最高3,000万円 | 最高5,000万円 |
| 傷害治療費用 | 200万円 | 300万円 |
| 疾病治療費用 | 270万円 | 300万円 |
| 賠償責任(免責なし) | 3,000万円 | 5,000万円 |
| 救援者費用 | 100万円 | 100万円 |
| 携行品損害(免責3,000円) | 20万円 | 50万円 |
さらに、提携病院では診療費を立て替えることなく受診できる「キャッシュレス診療」にも対応しています。
海外で体調を崩したときは、言葉や医療事情の違いだけでも不安なものです。そのうえ高額な治療費を一度自分で支払い、帰国後に保険請求をするとなると、手続きも面倒です。
その点、エポスカードなら24時間対応の日本語サポートデスクがあり、提携病院ではキャッシュレス診療も利用できます。
私のように海外旅行に慣れていない人間にとっては、こうしたサポートがあるだけでもかなり安心感がありました。
⚠️ ただし「持ってるだけ」では保険は効きません。
エポスの海外旅行保険は2023年10月から「利用付帯」に変わりました。…と聞くと身構えますが、条件はめちゃくちゃゆるいです。
空港までの電車・バス・タクシー、航空券などをエポスで払えばOK(リムジンバスでも普通の路線バスでもOK、金額の下限もなし)。
出発当日に空港まで乗る交通機関をエポスでピッと払うだけで有効になるので、難しいことは何もありません。
※補償の対象になるのは、エポスで支払った時点以降の旅行期間です。出国前に払っておくのが基本です。
エポスの保険が有効になる支払い・ならない支払い
「どの支払いなら条件を満たすの?」は意外と迷うポイントなので、公式サイトの例をもとに整理しておきます。
| 支払い | 条件を満たす? |
|---|---|
| 旅行会社のパッケージツアー代金(募集型企画旅行) | ○ |
| 渡航先への航空券・乗継便の航空券 | ○ |
| 空港に向かう電車・新幹線・特急(定期券の利用も含む) | ○ |
| 空港に向かうリムジンバス・路線バス | ○ |
| 空港に向かうタクシー | ○ |
| 海外で乗った電車・バス・タクシー | ○(出国後に初めて払った場合は、その時点から補償) |
| 個人で手配したホテル代(国内・海外) | × |
| 空港までのガソリン代・高速道路料金・空港の駐車場代・空港使用料・レンタカー代 | × |
| 帰国後に乗った公共交通機関 | × |
特に「ホテル代だけエポスで払った」は対象外なので注意してください。車で空港に行く人は、ガソリン代や駐車場代では条件を満たせません。
ほかにも、公式サイトには次のような決まりが載っています。
- 出国前に払い忘れても、現地で交通費を払えばOK:日本出国後に現地の公共交通機関の料金を初めてエポスで払った場合は、その時点から最大90日間(かつ旅行期間中)が補償対象になるとされています。ただし払う前の期間は補償されません
- カード発行日の翌日以降に出発する旅行が対象:出発当日に発行したカードは対象外になるので、早めに作っておくのが安心です
- 同行者もエポス会員なら、代表者がまとめて払えばOK:同行者がエポスカード(Visa付)・エポスゴールドカードの会員であれば、代表者が旅行代金をまとめて支払うことで同行者も保険の対象になるとされています
※保険の内容・条件は記事執筆時点のものです。実際の保険金の支払い可否は約款によるので、最新情報は公式サイトでご確認ください。
弱点も書いておくと、エポスカード(一般)には「航空機遅延費用の特約」と「国内旅行傷害保険」は付いていません。
LCCや乗り継ぎが多い旅程で、遅延・欠航による追加の宿泊費などが心配な人は、別途保険を検討してもいいかもしれません。
そして、ここが「2枚持ち」の効いてくるポイント。
海外旅行保険の補償は、傷害死亡・後遺障害は最も高い保険金額が限度になり、治療費用などは複数のカードで補償額を合算(足し算)できます。つまりエポスカードと楽天プレミアムカードの2枚を持っていれば、治療費などの補償額を上乗せできるということ。
特にアメリカやヨーロッパは医療費が桁違いに高いので、2枚分を合算しておくと安心感がまるで違います。
※合算された保険金は、各カードの保険金額に応じて按分して支払われ、実際の損害額が上限になるとされています。エポスの保険を合算に含めるには、上記の利用条件を満たしておく必要があります。
※2枚を合算しても、渡航先や治療内容によっては補償が足りない場合もあります。持病がある方や長期滞在の方は、有料の海外旅行保険もあわせて検討してください(カード付帯保険では持病の治療費は対象外とされています)。
エポスカードを「現金用(海外キャッシング)」にしている理由
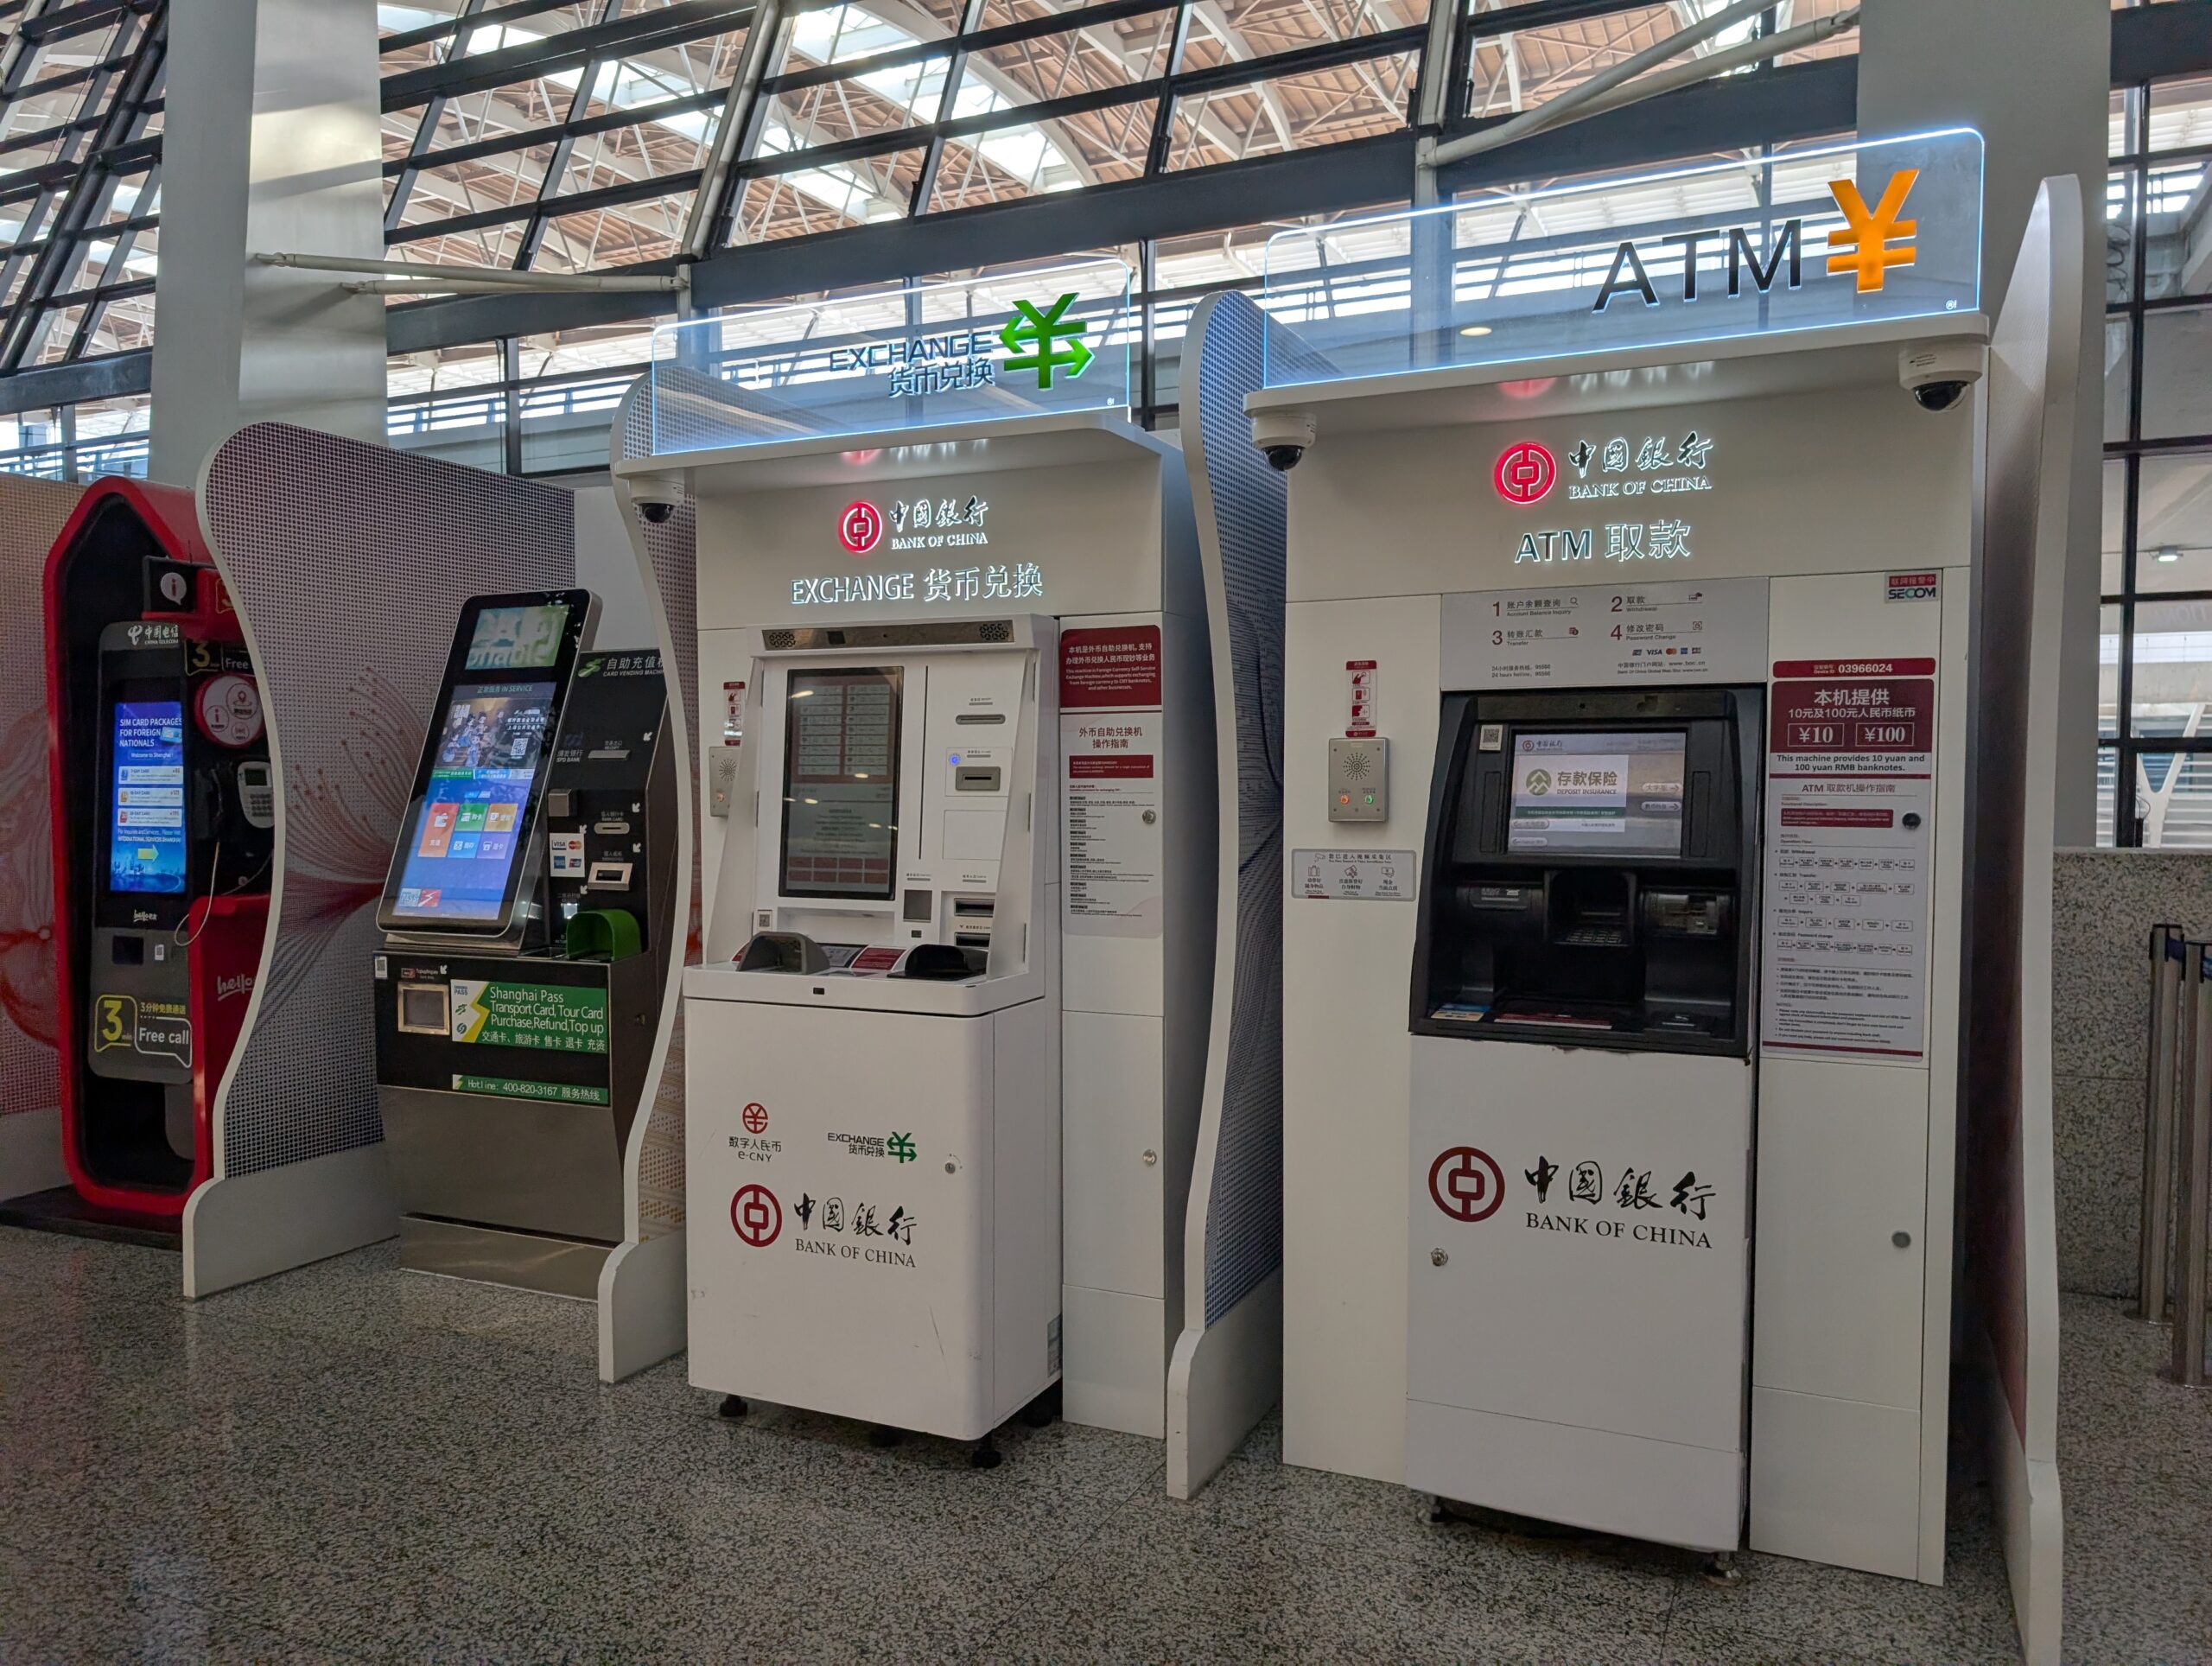
私が現地の現金をエポスカードの海外キャッシングで用意している理由は、ざっくり言うと次の3つです。
- レートが両替所より良いことが多い(Visaのレートで換算されるため)
- 必要な分だけ引き出せる(余った外貨に困らない)
- エポスNet(Web版)ですぐ繰り上げ返済できる(早く返せば利息はごくわずか)
手数料無料ではなく、利息(実質年率18.0%の日割り)とATM手数料(1万円以下110円/1万円超220円・税込)がかかります。それでも、私がモンゴル・上海旅行で約1万円を引き出して繰り上げ返済したときの利息は20円でした。
なお、海外キャッシングにはキャッシング枠の設定が必要です。審査があるので、出発の1〜2週間前には確認しておきましょう。
▶ 海外ATMでの引き出し方(CREDIT・現地通貨の選び方)、利息20円の実例、繰り上げ返済の手順(スクリーンショット付き)は、別記事にまとめました。
→エポスカード海外キャッシング完全ガイド|やり方・手数料・繰り上げ返済を画像で解説【利息20円の実例】
🌟 エポスカードのもう一つの大きなメリット:エポスゴールドカードへのインビテーション
エポスカードには「キャッシングに使えるだけ」以上の隠れたメリットがあります。
それが「エポスゴールドカード」へのインビテーション(招待)です。
エポスカードを日常的に使い続けていると、一定の利用実績が積み上がった段階でエポスカードから「ゴールドカードへのご招待」が届きます。
このインビテーション経由でゴールドカードに切り替えると、通常5,000円(税込)かかる年会費が永年無料になります。
⚠️ インビテーションの条件は公式には非公開です。
ただし、ゴールドカードの年会費無料条件が「年間50万円以上の利用」であることから、この金額が目安として広く認知されています。口コミによると6ヶ月〜1年の継続利用で届いたケースが多く、30〜40万円程度で届いた例もあるようです。エポスアプリに「To Gold Card」という進捗表示が出るケースもあるようです。
ただし、招待の具体的な条件や時期は公式には公開されていないので、ネット上の報告は個人差のある目安として考えてください。
⚠️ 重要:キャッシング利用分は年間利用金額にカウントされないとされています。
インビテーション取得を目指す場合は、日常の買い物・公共料金・サブスクなどショッピング枠での利用を積み上げる必要があります。海外でのキャッシングだけでは利用実績が積み上がらないのでご注意ください。
エポスゴールドカードの主な特典
| 特典 | 内容 |
|---|---|
| 年会費 | インビテーション経由なら永年無料(通常5,000円) |
| 年間ボーナスポイント | 年間50万円利用で2,500P・年間100万円利用で10,000P |
| 国内空港ラウンジ | 国内15空港のカードラウンジを無料利用可(本人のみ)。関西国際空港のカードラウンジは2026年3月31日で営業終了 |
| 海外ラウンジ | ハワイのみ(ダニエル・K・イノウエ国際空港の出発ロビーラウンジ/ワイキキ中心部の「ホノルルラウンジ」) |
| 海外旅行傷害保険 | 最高5,000万円・傷害治療/疾病治療 各300万円(利用付帯) |
| 選べるポイントアップショップ | 最大3店舗を登録すると、対象ショップでポイント最大2倍(還元率1.0%) |
| ポイント有効期限 | 無期限(一般カードは2年) |
特に海外旅行をよくする人にとって「国内空港ラウンジが年会費無料で使える」のは大きなメリットです。
楽天プレミアムカードほど豪華ではありませんが、出発前にひと息つける空間として十分に活用できます。羽田・成田・新千歳・福岡・那覇など主要空港が対象です。
利用するときは、当日の航空券(またはeチケットの控え)とエポスゴールドカード本体を見せます。カードを忘れると使えないとされているので、スマホ決済だけで済ませている人は注意してください。
💡 注意:エポスゴールドカードにプライオリティパスは付帯しません。
海外空港ラウンジをプライオリティパスで利用したい場合は、楽天プレミアムカードなど別のカードが必要です。エポスゴールドカードで使える海外のラウンジは、ハワイ(ホノルル)の2か所に限られます。
💡 ちなみに、ゴールド会員になると、二親等以内の家族を「エポスファミリーゴールド」として年会費無料で招待できます。
家族も海外旅行保険を持てるうえ、家族全員の利用額に応じたボーナスポイントも狙えるので、家族で旅行する人には地味に嬉しい仕組みです。
まとめると、エポスカードは「年会費無料で使い始め → 利用実績を積む → インビテーションでゴールドカードに無料昇格」という流れが理想的です。
最初から申し込んで使うだけで、自然にグレードアップのチャンスが生まれるのがこのカードの面白いところです。
楽天プレミアムカード:年会費11,000円でプライオリティパスが使える
年会費11,000円と聞くと高く感じますが、年1〜2回以上海外旅行へ行く人なら、ラウンジ利用だけでも年会費の価値を感じやすいカードです。
プライオリティパスは年会費が3万円以上するような上位カードに付帯していることが多い印象なので、年会費11,000円の楽天プレミアムカードで持てるのは、かなりコストパフォーマンスが高い選択肢だと思います。
なお、楽天プレミアムカードはVisa・Mastercard・JCB・American Expressからブランドを選べますが、海外でのラウンジ利用・ATM利用・ショッピング決済の安定性を重視するなら、VisaまたはMastercardを選ぶのがおすすめです。
JCBやAmerican Expressは、中東・アフリカや一部のローカル店で使えない場面があります。
海外旅行保険は、カードを持っているだけで補償される自動付帯の部分があり、さらに利用条件を満たすと補償が上乗せされる仕組みです。傷害治療・疾病治療(各300万円)は自動付帯の部分でカバーされ、傷害死亡・後遺障害(自動4,000万円+利用条件で1,000万円)や携行品損害(自動30万円+利用条件で20万円)は、利用条件を満たすと上乗せされます(2026年10月時点)。
利用条件の内容など、詳細は楽天カード公式サイトでご確認ください。
ラウンジだけじゃない:日常使いでも年会費の元を取りやすい
楽天プレミアムカードはラウンジ目的だけで持つカードではありません。
普段から楽天市場で買い物をする方や、楽天証券でクレカ積立をする方にとっては、年会費を払う価値が高いカードだと思います。
① 楽天市場でのポイント還元は基本3%(火・木は4%)
楽天プレミアムカードというと「楽天市場でいつでも4%」と思われがちですが、正確には基本は通常の楽天カードと同じ3%です。
プレミアムカードの特典である「楽天市場特典」を使うと、毎週火曜・木曜の楽天市場での買い物が+1%され、合計4%になります(獲得ポイントの上限は月10,000ポイント)。
以前は「トラベル」「エンタメ」などのコースから選ぶ形でしたが、2025年1月15日以降に入会した人は楽天市場特典が自動で登録される形になっています。
つまり「いつでも4%」ではなく「火・木が4%」が正解です。家電や日用品のまとめ買いを火・木に寄せれば、地道に差は出てきます。
② 楽天証券のクレカ積立で還元率1.0%(ここが本命)
年会費の元をしっかり取りにいくなら、むしろ主役はこちらです。
楽天証券での投資信託の積立(NISA口座も対象)を楽天プレミアムカードで決済すると、積立金額の1.0%の楽天ポイントが貯まります。
通常の楽天カードは、低コストのインデックス投信(代行手数料が年率0.4%未満)だと0.5%なので、ここで差がつきます(代行手数料0.4%以上の投信なら通常カードでも1%とされています)。
2024年の規約改正でクレカ積立の上限が月10万円に引き上げられ、上限いっぱいで積み立てた場合、年間12,000ポイント獲得できる計算になります。条件を満たして月10万円を続けて積み立てるなら、ポイントだけで年会費11,000円を上回る計算です。
③ 楽天トラベルの国内宿泊でポイント3.5倍
2025年4月25日から、楽天トラベルの国内宿泊を楽天プレミアムカードで払うと、ポイントが3.5倍になる特典が始まっています(エントリーが必要、日帰り・デイユースなどは対象外)。国内旅行も多い方には地味に効く特典です。
※ポイント還元率・積立上限・特典内容は変更になる場合があります(2026年10月時点)。最新情報は楽天プレミアムカード公式サイトでご確認ください。
実際に使ったラウンジ
バンコク・ドバイ・カイロ・アブダビ・上海・シンガポール・マレーシア・香港の空港ラウンジでプライオリティパスを使いました。
飲み物・食事・Wi-Fiが無料で使えて、長距離フライト前の疲れが全然違います。上海浦東空港での乗り継ぎ5時間も、ラウンジがあったおかげでかなり楽に過ごせました(→乗り継ぎラウンジ体験記はこちら)。
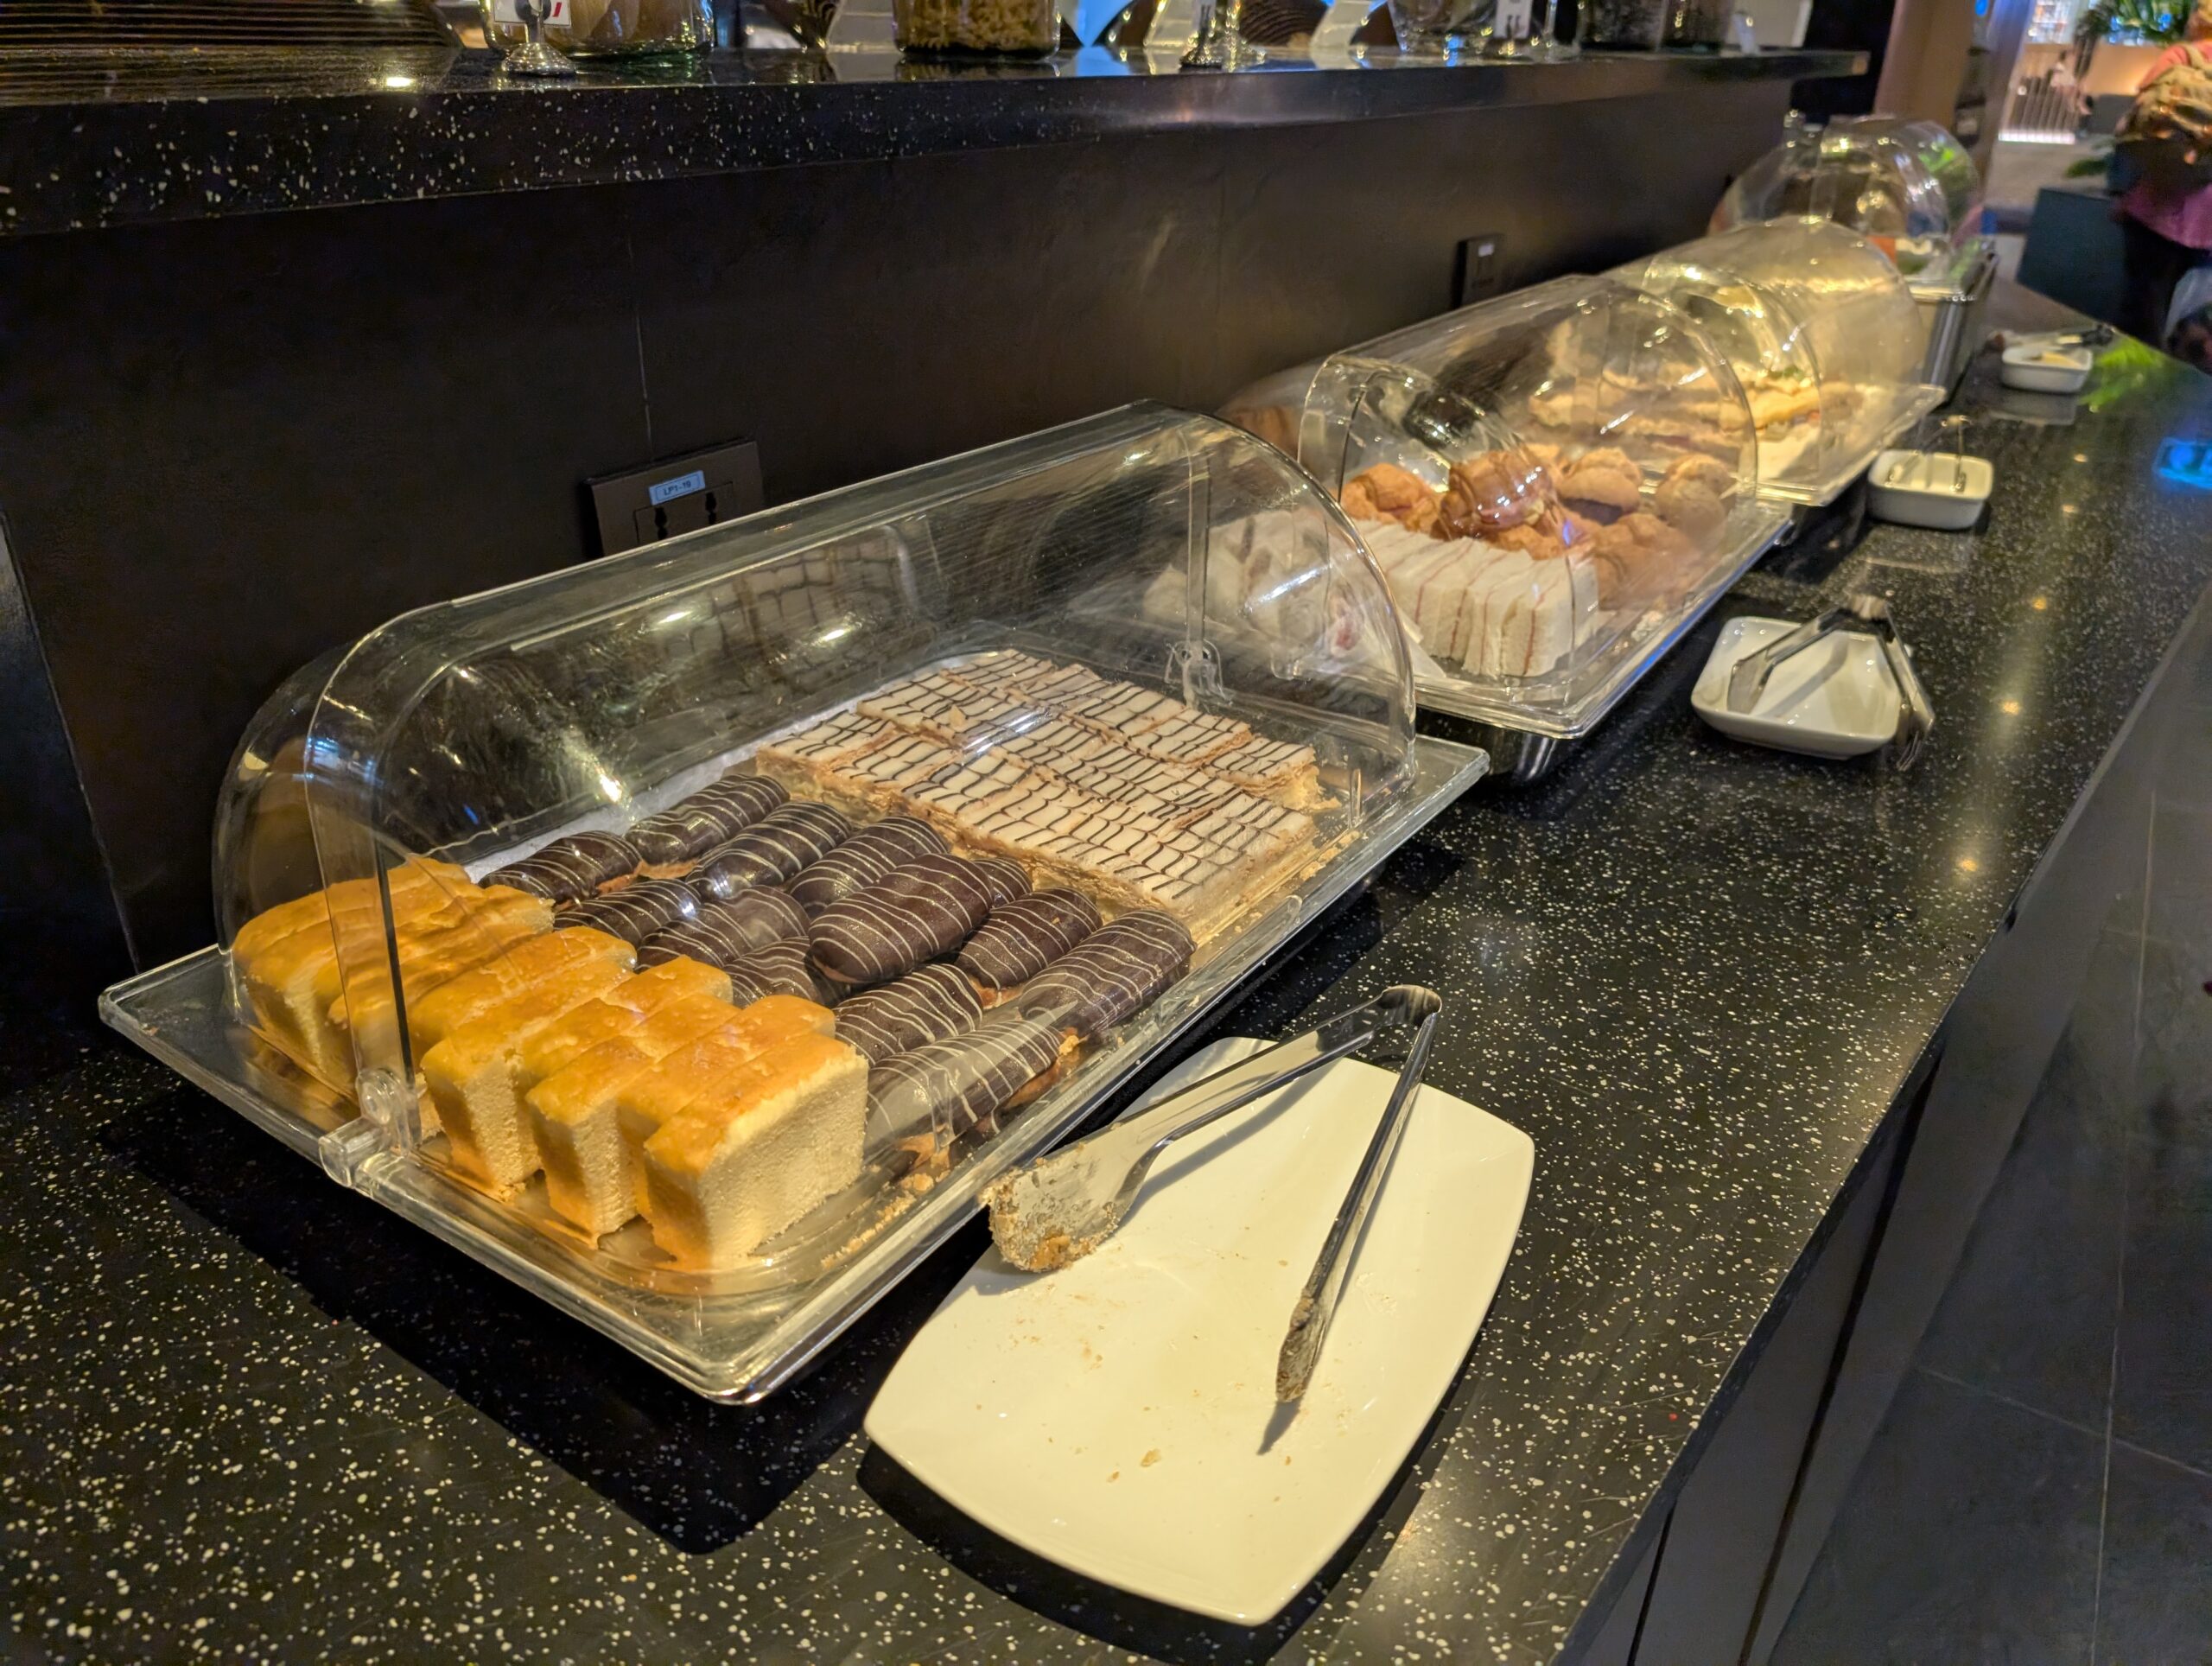
特に乗り継ぎ時間が長い空港では、ラウンジの有無で体力の消耗が大きく変わります。
電源を探して混雑したゲート付近を彷徨うよりも、ラウンジの安定したWi-Fi環境とソファでスマホを充電しながら一息ついて食事をする方が、次の活動に向けたエネルギーをしっかり温存できます。
私はまだ利用したことがありませんが、中にはシャワーを完備しているラウンジもあります。
こうした施設をフル活用してリフレッシュできれば、その後の旅のコンディションはまるで違ったものになるはずです。
⚠️ 楽天プレミアムカードのプライオリティパスは年5回|回数のリセット日はいつ?
・無料で使えるのは年間5回まで。6回目以降は1回あたり35米ドルがかかり、米ドル建てで請求されるため、為替レートとは別に海外事務手数料もかかります。
・回数のカウント期間はカレンダーイヤー(1〜12月)ではなく、「デジタル会員証(プライオリティ・パス アプリ)」の発行日を基準とした1年間です。国内のラウンジを使った分も回数に含まれます。「今年まだ3回しか使っていないのに有料請求された」とならないよう、発行日を確認しておきましょう。
・会員証はスマホアプリの「デジタル会員証(QRコード)」に一本化されました(従来のプラスチックカードは2025年2月28日で利用終了)。楽天e-NAVIから申し込むとすぐに発行されます。当日アプリでQRを表示できないとラウンジに入れないので、出発前にアプリのダウンロードとログインを必ず済ませておきましょう。
・家族カードは対象外です。同伴者も無料ではなく、1名あたり35米ドルがかかります。
・無料で使えるのは「ラウンジ」施設のみです(空港レストランなどは対象外)。
出典:楽天カード公式|プライオリティ・パスのサービス内容変更について
「年5回」って少ない?旅程ごとの消費イメージ
「5回って少なくない?」と思うかもしれませんが、往復+乗り継ぎで意外と消費します。
あくまで目安(使うラウンジの数で変わります)ですが、私の感覚だとこのくらいです。
| 旅程 | 消費回数の目安 |
|---|---|
| 那覇→バンコク往復 | 1〜2回 |
| 那覇→イスタンブール往復 | 約4回 |
| 那覇→エジプト往復 | 4〜5回 |
年に数回の海外旅行なら5回で十分です。
頻繁に海外へ行く方や同伴者と一緒に使いたい方は、事前に条件を確認しておくことをおすすめします。
国内の空港ラウンジは回数制限なしで使える
プライオリティパスとは別に、楽天プレミアムカードは国内主要空港のカードラウンジを無料で使えます。こちらは年5回の回数制限とは関係なく使えます(年2回までの制限があるのは楽天ゴールドカードの方です)。
- ラウンジでは本人名義のカード本体と、当日の搭乗がわかる航空券(または半券)を見せます
- スマホに表示したカード画面では入れないとされているので、カード本体を忘れずに
- 家族カードの会員も同じ条件で無料。同伴者は有料です
海外旅行の出発前に国内線で乗り継ぐ人や、国内旅行が多い人には、地味にありがたい特典です(2026年10月時点・楽天カード公式の空港ラウンジ案内より)。
海外旅行のクレジットカードは何枚必要?
結論から言うと、海外旅行には最低でも2枚持っていくことをおすすめします。理由はシンプルで、次の3つです。
- 海外ではカードが突然止まる・使えないことがある
- 発行会社が違うカードを分けておけば、片方がダメでももう片方でしのげる
- 前述のとおり、海外旅行保険の治療費などの補償を2枚で合算できる
私自身、この2枚を持っていたおかげで旅先での安心感がありました。
次は、その「実際にカードが止まった話」です。
海外でカードが止まったら:実体験からの教訓
エジプト旅行の帰り、アブダビで楽天プレミアムカードが不正検知でロックされたことがあります。
旅行前に楽天カードのチャットサポートで渡航先と期間を事前に連絡していたにもかかわらず、システムの判断でロックがかかってしまいました。
幸い、私はたまたま普段からahamoを使っていてそのまま海外に持って行っていたので、海外にいながら日本の電話番号でSMSを受信でき、本人認証を済ませてすぐに復活できました。
海外でも日本の番号でSMSを受け取れる通信環境は、こういう緊急時の本人認証で本当に効いてきます。現地eSIMやレンタルWiFiなど、ほかの通信手段との違いは→海外旅行の通信手段5つを比較でまとめています。
「事前連絡していても止まる」というのが現実です。
対策をしても100%防げない以上、発行会社の違うカードを複数枚持っていくのが一番確実な対策です。このときの様子は→エジプト帰路編で書いています。
✅ 出発前にやっておくべき3つのこと
① カード会社に渡航連絡を入れる(私が渡航した際、楽天カードはチャットサポートで連絡できました)
② 異なる発行会社(できればブランドも)のカードを最低2枚持参する
③ カード裏面の海外緊急連絡先をスマホのメモに控えておく
💡 2枚持っていても、同じ財布に入れていると盗難や紛失のときに両方なくなってしまいます。予備のカードはメインの財布とは別の場所に入れておくのがおすすめです(持ち物の分け方は→海外旅行の持ち物ガイド)。
国際ブランド比較:海外旅行ではVisaが失敗しにくい
私はエポスカードも楽天プレミアムカードもどちらもVisaを選んでいます。私が海外旅行で感じた使いやすさを整理するとこうなります。
| ブランド | 使える場所 | 海外での強さ | 特徴 |
|---|---|---|---|
| Visa | 私が行った国ではどこでも使えた | ★★★ | 迷ったらこれ。どの地域でも安定して使いやすい |
| Mastercard | Visaとほぼ同じ感覚 | ★★★ | Visaの補完として◎。地域によってはVisaより強い場合も |
| JCB | アジア中心 | ★★ | 韓国・台湾・タイなどアジアは強い。中東・アフリカは弱め |
| American Express | 高級店・ホテル中心 | ★★ | 近年は普及が進んでいるが、ローカル店や中東・アフリカでは使えない場面も |
海外旅行メインなら、まずはVisaを選んでおくと失敗しにくいです。
クレジットカード決済に対応している店舗であれば、エジプト・シンガポール・マレーシア・香港、どこでもVisaが使えない場面はほぼありませんでした。JCBはアジアではそこそこ使えますが、エジプトやドバイでは使えない場所もあるようです。
2枚持つなら異なるブランドにするのが理想
私の場合は2枚ともVisaで旅行中に困ったことはありませんでした。
ただ、国際ブランド側のシステム障害や、お店ごとのブランド対応の違いまで考えるなら、2枚目をMastercardなど別ブランドにするのも選択肢のひとつです。
エポスカード・楽天カードのよくある質問
楽天カードとエポスカード、海外旅行ならどっちがお得ですか?
何を重視するかで変わります。
年会費無料で海外旅行保険と現地の現金を確保したいならエポスカード、外貨建てのカード払いの手数料(3.63%)を少しでも抑えたいなら楽天カードがわずかに有利です。空港ラウンジまで使いたいなら楽天プレミアムカードです。
私は役割を分けて、エポスカードと楽天プレミアムカードの2枚持ちにしています。
海外旅行に持っていくクレジットカードは何枚がいいですか?
最低2枚がおすすめです。
私自身、事前に渡航連絡をしていた楽天プレミアムカードがアブダビでロックされた経験があります。発行会社の違うカードをもう1枚持っておけば、1枚が止まっても決済や現金の用意を続けられます。
エポスカードの海外旅行保険は、空港までのタクシー代でも有効になりますか?
エポスカード公式サイトによると、空港に向かうタクシーの料金も対象とされています。
一方で、個人で手配したホテル代や、空港までのガソリン代・駐車場代などは対象外なので注意してください。
エポスカードの海外旅行保険は、ホテル代だけ払えば有効になりますか?
なりません。エポスカード公式サイトによると、個人で手配したホテル代は利用条件の対象外とされています。
航空券や、空港に向かう電車・バス・タクシーなど、対象になる支払いをエポスカードで済ませておく必要があります。一番手軽なのは、出発当日に空港まで乗る交通機関をエポスカードで払うことです。
楽天プレミアムカードでも海外キャッシングはできますか?
できます。楽天カードの案内によると、海外キャッシングの金利は実質年率18.0%、ATM手数料は1万円以下110円/1万円超220円(税込)で、エポスカードとほぼ同じ水準です。どちらもキャッシング枠の設定(審査あり)が必要です。
私は、エポスNetからペイジーで繰り上げ返済する流れに慣れているので、現金はエポスカードで用意しています(手順はこちら)。
楽天プレミアムカードのトラベルコースは廃止されたのですか?
2025年1月15日以降に入会した人は、楽天市場特典が自動で登録され、トラベル特典などは選べなくなっています。
楽天カード公式によると、それ以前に入会してトラベル特典などを登録済みの人は引き続き適用されるとされています。ただし、楽天市場特典に変更すると元の特典には戻せないので注意してください。
楽天プレミアムカードのプライオリティパスの回数は、いつリセットされますか?
1月にリセットされるわけではありません。
楽天カード公式によると、「デジタル会員証(プライオリティ・パス アプリ)」の発行日を基準にした1年間で数えるとされています。プライオリティパスで国内のラウンジを使った分も回数に含まれます。
楽天プレミアムカードのプライオリティパスを年6回以上使うとどうなりますか?
楽天カード公式によると、6回目以降は1回あたり35米ドルがかかります。
米ドル建てで請求されるので、為替レートとは別に海外事務手数料もかかります。旅程が長い年は、事前に使う回数を数えておくと安心です。
楽天プレミアムカードの家族カードでプライオリティパスは使えますか?
使えません。楽天カード公式によると、プライオリティ・パスは家族カードが対象外とされています。
家族と一緒にラウンジに入る場合は、同伴者として1名あたり35米ドルがかかります。
なお、国内空港のカードラウンジは、家族カードの会員も本会員と同じ条件で無料で使えるとされています。
エポスゴールドカードで海外の空港ラウンジは使えますか?
ハワイのみです。
ダニエル・K・イノウエ国際空港の出発ロビーラウンジと、ワイキキ中心部の「ホノルルラウンジ」が対象で、プライオリティパスは付いていません。海外の空港ラウンジを広く使いたいなら、楽天プレミアムカードとの2枚持ちが便利です。
海外旅行用のクレジットカードはVisaとMastercardのどちらがいいですか?
どちらも海外で使える場所が多いブランドです。
私は2枚ともVisaで、これまでの旅行で大きく困ったことはありませんでした。ただ、2枚持つならVisaとMastercardに分けておくと、ブランド側のトラブルやお店の対応の違いにも備えられます。
海外旅行保険はクレジットカード付帯だけで十分ですか?
旅行先や体調によります。
カード付帯保険は、治療費用の上限が数百万円程度のことが多く、医療費の高い国ではそれを超える場合もあるとされています。また、持病による治療費は対象外です。なお、治療費用などは複数のカードの補償を合算できるとされていますが、足した金額がそのまま支払われるわけではなく、実際にかかった費用が上限です。2枚の補償を合算しても不安がある場合は、有料の海外旅行保険も検討してください。
まとめ:2枚の使い分けだけ覚えればOK
エポスカード → 海外キャッシング用として作り、日常の買い物や公共料金もまとめると利用実績が積み上がり、ゴールドカードへの招待につながることもある(招待条件は非公開)。保険は空港までの交通費をエポスで払うのを忘れずに
楽天プレミアムカード → 日常の決済+空港ラウンジ。楽天市場や楽天証券をよく使う人、年に数回海外に行ってラウンジを使う人なら、年会費11,000円の価値を感じやすい。プライオリティパスは年5回まで
海外旅行のたびに「両替どこでしよう」「ラウンジ使いたいな」と思うなら、この2枚を持っておくだけで解決します。
特にエポスカードは年会費無料で始められ、使い続けることでゴールドカードへの昇格チャンスも生まれます。
私自身、海外旅行用の1枚として作って本当に良かったと感じています。年会費が無料なので、とりあえず1枚持っておいて損はないカードだと思います。
※どちらも審査があるため、旅行が決まったら早めに申し込むのがおすすめです。渡航直前だと間に合わないことがあります(エポスの保険は、カード発行日の翌日以降に出発する旅行が対象です)。
※この記事の特典・保険・手数料の内容は、2026年9〜10月に各社の公式サイト等で確認した情報です。制度は変更されることがあるため、最新の内容は必ず公式サイトでご確認ください。
また、この記事はすべてのカードを網羅的に比べた公式ガイドではなく、私が実際に2枚を使ってみてわかったことをまとめた「私なりの比較」です。
あわせて読みたい→エポスカード海外キャッシング完全ガイド|やり方・手数料・繰り上げ返済を画像で解説【利息20円の実例】
あわせて読みたい→海外旅行の通信手段5つを比較|格安SIMユーザーが損しない選び方
あわせて読みたい→海外旅行の持ち物ガイド|実体験で厳選した必須アイテムと不要だったもの
あわせて読みたい→シンガポール・マレーシア・香港を7泊8日で周遊してみた|費用9.3万円・ルート・国境越え完全ガイド
あわせて読みたい→エジプトひとり旅15日間の全記録|不安だった私が、行ってよかったと思うまで
コメント