エポスカードは年会費無料ながら、海外キャッシングと相性が良いカードです。
この記事では「両替よりキャッシングがおすすめな理由」から、出発前の準備、実際のATMでの引き出し方、そして帰国後(または旅先で)の繰り上げ返済のやり方まで、スクリーンショット付きで実体験ベースに解説します。
※手数料・金利・手続きの内容は、2026年10月にエポスカード公式サイトで改めて確認した情報をもとに更新しています。できるだけ最新の情報を載せるようにしていますが、制度は変わることがあるので、申し込みや手続きの前には公式サイトもあわせてご確認ください。
💡 先に結論:やることは3つだけ
① 出発前:キャッシング枠があるか、「海外利用停止サービス」を設定していないかをエポスNetで確認
② ATMで:「CREDIT」を選び、通貨は「現地通貨(Without Conversion)」を選ぶ
③ 返済:「キャッシングご利用のお知らせ」メールが来たら、エポスNetでリボ変更 → ペイジーで全額払い
かかる費用は利息(実質年率18.0%の日割り)とATM手数料(1万円以下110円/1万円超220円)です。私がモンゴル・上海旅行で約1万円分を引き出したときの利息は20円でした(2026年10月時点の公式情報)。
エポスカードと楽天プレミアムカードの比較レビューは→海外旅行のクレジットカードはこの2枚でOK|エポスカード×楽天プレミアムカード実体験レビューでまとめています。
📌 この記事でわかること
- 海外キャッシングが両替よりおすすめな理由
- 出発前にやっておく準備(キャッシング枠・海外利用停止の解除・暗証番号)
- どのATMを選べばいいか
- 海外ATMでの実際の操作手順
- ATMの通貨選択で失敗しないためのポイント
- キャッシングのコスト目安(利息・手数料)
- エポスNetでの繰り上げ返済の具体的な手順と、帰国後に使える返済方法
- カードが吸い込まれた・引き出せない・暗証番号を忘れたときの対処法
- 韓国での利用・ゴールドカードとの違い・初回無利息など、よくある疑問
- 海外キャッシングが両替よりおすすめな理由
- 出発前にやっておきたい準備(キャッシング枠・海外利用停止・暗証番号)
- どのATMを使えばいい?
- エポスカードで海外ATMから引き出すやり方(操作手順)
- ⚠️ 海外ATM利用時の最重要ポイント:通貨選択は必ず現地通貨を選ぶ
- エポスカード海外キャッシングの手数料・利息はいくら?
- 海外ATMでよくあるトラブルと対処法
- エポスカード海外キャッシングの繰り上げ返済のやり方
- エポスカードの海外キャッシングでよくある質問
- エポスカードは海外ATMならどこでも使えますか?
- エポスカードは韓国でも海外キャッシングできますか?
- エポスゴールドカードでも海外キャッシングの条件は同じですか?
- 出発前に確認しておくことは何ですか?
- 「海外利用停止サービス」を設定していると、どうなりますか?
- エポスカードの海外キャッシングは手数料無料ですか?
- 海外キャッシングの金利はいくら?利息はいつからかかりますか?
- 「初回30日間利息0円」は海外キャッシングでも使えますか?
- 海外キャッシングにも海外事務手数料(3.85%)はかかりますか?
- どの時点の為替レートで請求されますか?
- エポスカードの海外旅行保険は、持っているだけで使えますか?
- キャッシング枠はいくらあれば足りますか?
- ATMで5桁の暗証番号を求められたら?
- CREDIT・SAVINGS・CHECKINGはどれを選べばいいですか?
- ATMで「日本円か現地通貨か」「Conversion」「DECLINE」と聞かれたら、どれを選べばいい?
- 海外キャッシングは危険ですか?
- 繰り上げ返済をしないとどうなりますか?
- 帰国後にATMやコンビニで返済できますか?
- ATMで引き出せなかったときはどうすればいいですか?
- エジプト・モンゴル・ベトナムなどからカード紛失の連絡をするには?
- 海外ATMは英語表示だけですか?
- エポスアプリからも繰り上げ返済できますか?
- まとめ:ATM操作と繰り上げ返済さえ覚えれば、海外キャッシングは怖くない
海外キャッシングが両替よりおすすめな理由
現地通貨を手に入れる方法はいくつかあります(両替、海外キャッシング、Wiseなどのマルチカレンシーカード等)が、私はずっと両替より海外キャッシングを利用しています。
海外ではクレジットカードが使えない場面も多いため、「少額の現金を都度引き出す」スタイルが一番無駄がありません。
① レートが両替所より良いことが多い
エポスカードの国際ブランドはVisaなので、キャッシングした金額はVisaのネットワークを通じて日本円に換算されます。そのため、多くの場合は空港や街中の両替所より有利なレートになることが多いです(正確にどの時点のレートが使われるかは、記事の後半で解説します)。
ATMを探すときの目印も「Visa」か「PLUS」のマークだけ覚えておけばOKです。
② 必要な分だけ引き出せる
両替だと余った現地通貨の処理に困りますが、キャッシングなら必要な分だけ引き出せます。
③ エポスNetですぐ繰り上げ返済できる
キャッシングと聞くと利息が心配ですが、エポスカードはエポスNet(Web版)から海外にいながらすぐに繰り上げ返済できます。
2〜3日以内に返済すれば利息はごくわずかで済みます(具体的な手順はこの記事の後半で解説します)。
④ キャッシングには「海外事務手数料」がかからない
これは意外と知られていないのですが、エポスカードで海外のお店やネットショップをショッピング利用すると、Visaのレートに海外事務手数料3.85%が上乗せされて請求されます(2025年7月1日から。以前は2.20%だったとされています)。
一方、海外ATMでのキャッシングには、この海外事務処理費は発生しないとエポスカード公式FAQに明記されています(エポスカード公式FAQ|海外でカードを利用した場合、手数料はかかりますか?)。かかるのは「利息(実質年率18.0%)」と「ATM手数料」です。つまり現金を用意する手段としては、カード払いに寄せるよりキャッシングしたほうが構造的に有利な場合もあるということになります。
ただし、これはエポスカード側の手数料の話です。ATMを設置している現地の銀行・運営会社が独自に徴収する利用手数料は、これとは別にかかることがあります(詳しくは後述します)。
※キャッシングの利息は実質年率18.0%(2026年10月時点)のため、繰り上げ返済を前提とした使い方になります。
現地通貨を用意する3つの方法を比べると
「そもそもどの方法がいいの?」という方のために、私の使い分けも含めて整理しておきます。
| 方法 | 上乗せされるコスト | 向いている場面 |
|---|---|---|
| 海外キャッシング | 利息(年18.0%の日割り)+ATM手数料110〜220円。海外事務手数料はかからない | 現地通貨が必要なとき全般。私のメイン |
| 日本での両替 | 両替所ごとのレート差(通貨によっては数%規模) | 到着直後に確実に現金が要る通貨、ATMが不安な国 |
| 現地の両替所 | 店ごとのレート差。良い店を探す手間がかかる | レートの良い店を知っている場合 |
キャッシングのコストは「利息+定額のATM手数料」という2つになっています。
利息は借りた金額と日数に応じて増えますが、ATM手数料は1回につき110円または220円の定額です。
例えば、1万円をまとめて1回で引き出せば手数料の負担は1回で小さく済みますが、1,000円を10回に分けて引き出すと、そのたびに手数料がかかって無駄な出費が膨らんでしまいます。
ATM手数料は110〜220円なので、それほど神経質になる必要はないと思いますが、キャッシングを利用する際は、こまめに引き出すのを避け、できるだけ、少ない回数で借りるのが節約のコツです。
海外キャッシングとデビットカード、どっちがいい?
「借り入れって言葉がどうしても怖い」という方もいると思います。
その場合の選択肢が、海外のATMで自分の預金口座から直接引き出せるデビットカードです。
正直に書いておくと、私はデビットカードを海外で使ったことがありません。なので使用感はお伝えできませんが、仕組みの違いから、向き不向きは整理できます。
| 海外キャッシングが向いている人 | デビットカードが向いている人 |
|---|---|
| 繰り上げ返済の手続きが面倒でない | 返済という作業を一切したくない |
| 利息を最小限に抑える自信がある | 「借り入れ」に心理的な抵抗がある |
| 口座残高に関係なく現金を用意したい | 使った分だけ即座に口座から引かれる方が管理しやすい |
私がキャッシングを選び続けている理由は、繰り上げ返済の手間が「スマホで数分」だと分かったからです。
逆に言えば、その数分の作業を旅先でやる気になれない方は、デビットカードの方が精神的に楽だと思います。どちらが正解ということはありません。
💡 両替とキャッシング、実際いくら違うの?(エポス公式の試算)
両替もキャッシングも、タダで現地通貨が手に入るわけではありません。
両替なら「両替手数料」(レートに上乗せされている分)、キャッシングなら「利息+ATM手数料」がかかります。
エポスカード公式サイトに、「日本円5万円分の現地通貨を用意したら、それぞれいくらかかるか」という比較が載っているので、わかりやすく並べてみました。
| 行き先 | 日本の空港などで両替した場合のコスト | 海外キャッシングのコスト | キャッシングの方が おトクな金額 |
|---|---|---|---|
| 台湾 | 3,817円 | 1,206円 | 2,611円 |
| 韓国 | 5,594円 | 1,206円 | 4,388円 |
| タイ | 4,790円 | 1,206円 | 3,584円 |
| オーストラリア | 5,374円 | 1,206円 | 4,168円 |
つまり、5万円分の現地通貨を用意するなら、両替よりキャッシングの方が2,600〜4,400円ほど安く済むという試算です。
しかも、キャッシングの1,206円(利息986円+ATM手数料220円)は40日後にまとめて返済した場合の数字。この記事で紹介する繰り上げ返済で数日以内に返せば、利息の部分はさらに小さくなります。
※両替のコストは、台湾ドル7.6%、ウォン11%、バーツ9.3%、豪ドル10.8%の両替手数料率で計算されたものです(2024年7月15日時点)。為替レートによって変わるので、国やタイミングによってはキャッシングの方が高くなる場合もあると公式にも注記されています。「おトクな金額」は公式の数字をもとに計算したものです。
出典:エポスカード公式|海外キャッシング
いくら引き出すのが正解?
ATM手数料が1回あたり110〜220円かかるので、数千円ずつ何度も引き出すのは損です。
かといって、多額の現金を持ち歩くのは治安面で不安があります。
もうひとつ知っておくと得なのが、ATM手数料が1回の利用金額「1万円以下なら110円」「1万円を超えると220円」に分かれていることです。
たとえば日本円で1万円ちょっとの額を引き出すと、手数料は220円になります。ただ、現地通貨で引き出した額が日本円でいくらになるかは為替レートで決まるので、1万円ぎりぎりを狙うより、少し余裕を持って下回る額にするのが無難です。
私がやっているのは、「到着直後に、その国で2〜3日分くらいの現金を引き出す」という方法です。足りなくなったら、街中の銀行ATMやモールでもう一度引き出す。
実際モンゴルでは、空港で120,000トゥグルグ(約5,443円)を引き出して、それでモンゴル観光は足りました(旅全体の費用感は→モンゴル旅行4泊5日まとめ)。
キャッシュレスが進んでいる国なのか、現金しか使えない場面が多い国なのかで必要額は大きく変わるので、そこは行き先ごとに調べておくと無駄がありません。
出発前にやっておきたい準備(キャッシング枠・海外利用停止・暗証番号)
海外キャッシングで一番もったいないのが、「現地のATMの前で初めて使えないことに気づく」パターンです。
出発前に次の4つだけ確認しておけば、ほとんどのつまずきは防げます。
✅ 出発前チェックリスト
□ キャッシング枠が設定されているか(0円になっていないか)
□ 「海外利用停止サービス」を設定していないか
□ 4桁の暗証番号を覚えているか
□ 返済に使うネットバンキングにログインできるか
キャッシング枠の確認・設定方法(0円なら申し込みが必要)
エポスカードは、キャッシング枠(キャッシングご利用可能枠)が設定されていないと海外でキャッシングできません。
エポスNetで確認する場合
エポスNetにログインし、「ご利用可能額照会」を開きます。ショッピング枠とあわせて、キャッシングの利用可能額が表示されます。
エポスアプリで確認する場合
①アプリを開いて「カード」をタップ →②「メニュー・設定」を選択 →③「カード利用状況(エポスカードVisa)」をタップ。
ここでショッピング利用枠・キャッシング利用枠が確認できます。「利用可能枠・利用可能残額」の画面で「詳しくみる」を押すと、内訳まで見られます。
もし「0円」だったら
エポスNetの「キャッシングご利用可能枠設定・増額サービス」から申し込みできます(20歳以上のエポスカード会員が対象)。
希望の枠を選んで申し込み、審査を経て利用可能枠が決まる仕組みです(希望どおりにならない場合もあるとされています)。
公式によると審査時間の目安は、8:00〜21:50の申し込みで約10分程度、21:50〜8:00の申し込みは翌日9:00からの受付。ただし1週間程度かかる場合もあるとされています。
審査結果によっては希望に沿えないことや、収入証明書類の提出を求められることもあるようです(2026年10月時点・エポスカード公式|キャッシングご利用可能枠設定・増額サービス)。
つまり「出発当日の空港で気づいて設定」は、まず間に合いません。
遅くとも出発の1〜2週間前に、枠があるかどうかだけでも見ておくと安心です。
「海外利用停止サービス」を設定していたら解除しておく
意外と見落としがちなのがこれです。
エポスカードには、不正利用対策として海外での利用を止めておける「海外利用停止サービス」があります。公式サイトによると、このサービスを設定していると海外キャッシングは利用できないとされています。
以前に設定したまま忘れている、というケースもあり得るので、出発前にエポスNetで設定状況を確認し、必要なら解除しておきましょう。
「枠もあるし暗証番号も合っているのに引き出せない」ときに、真っ先に疑いたいポイントのひとつです。
暗証番号と「SMSを受け取れる環境」も確認
海外ATMでは4桁の暗証番号が必須です。
忘れてしまった場合、エポスNetの「暗証番号Net照会サービス」で下2桁を確認できますが、登録している電話番号あてのSMSが必要になります(詳しくは後半のトラブル編で解説します)。
つまり、旅先で困ったときにSMSを受け取れるかどうかが意外と大事です。
私はたまたま普段からahamoを使っているのでそのまま海外に持って行っていて、エジプト帰りのドバイでカードがロックされたときも、日本の番号でSMSを受け取って本人認証できました(→エジプト帰路・ドバイ編)。
現地eSIMやレンタルWiFiだとSMSの扱いが変わることもあるので、通信手段の選び方は→海外旅行の通信手段5つを比較で整理しています。
▶ まだ持っていない方はこちら(エポスカード公式・年会費無料)
どのATMを使えばいい?
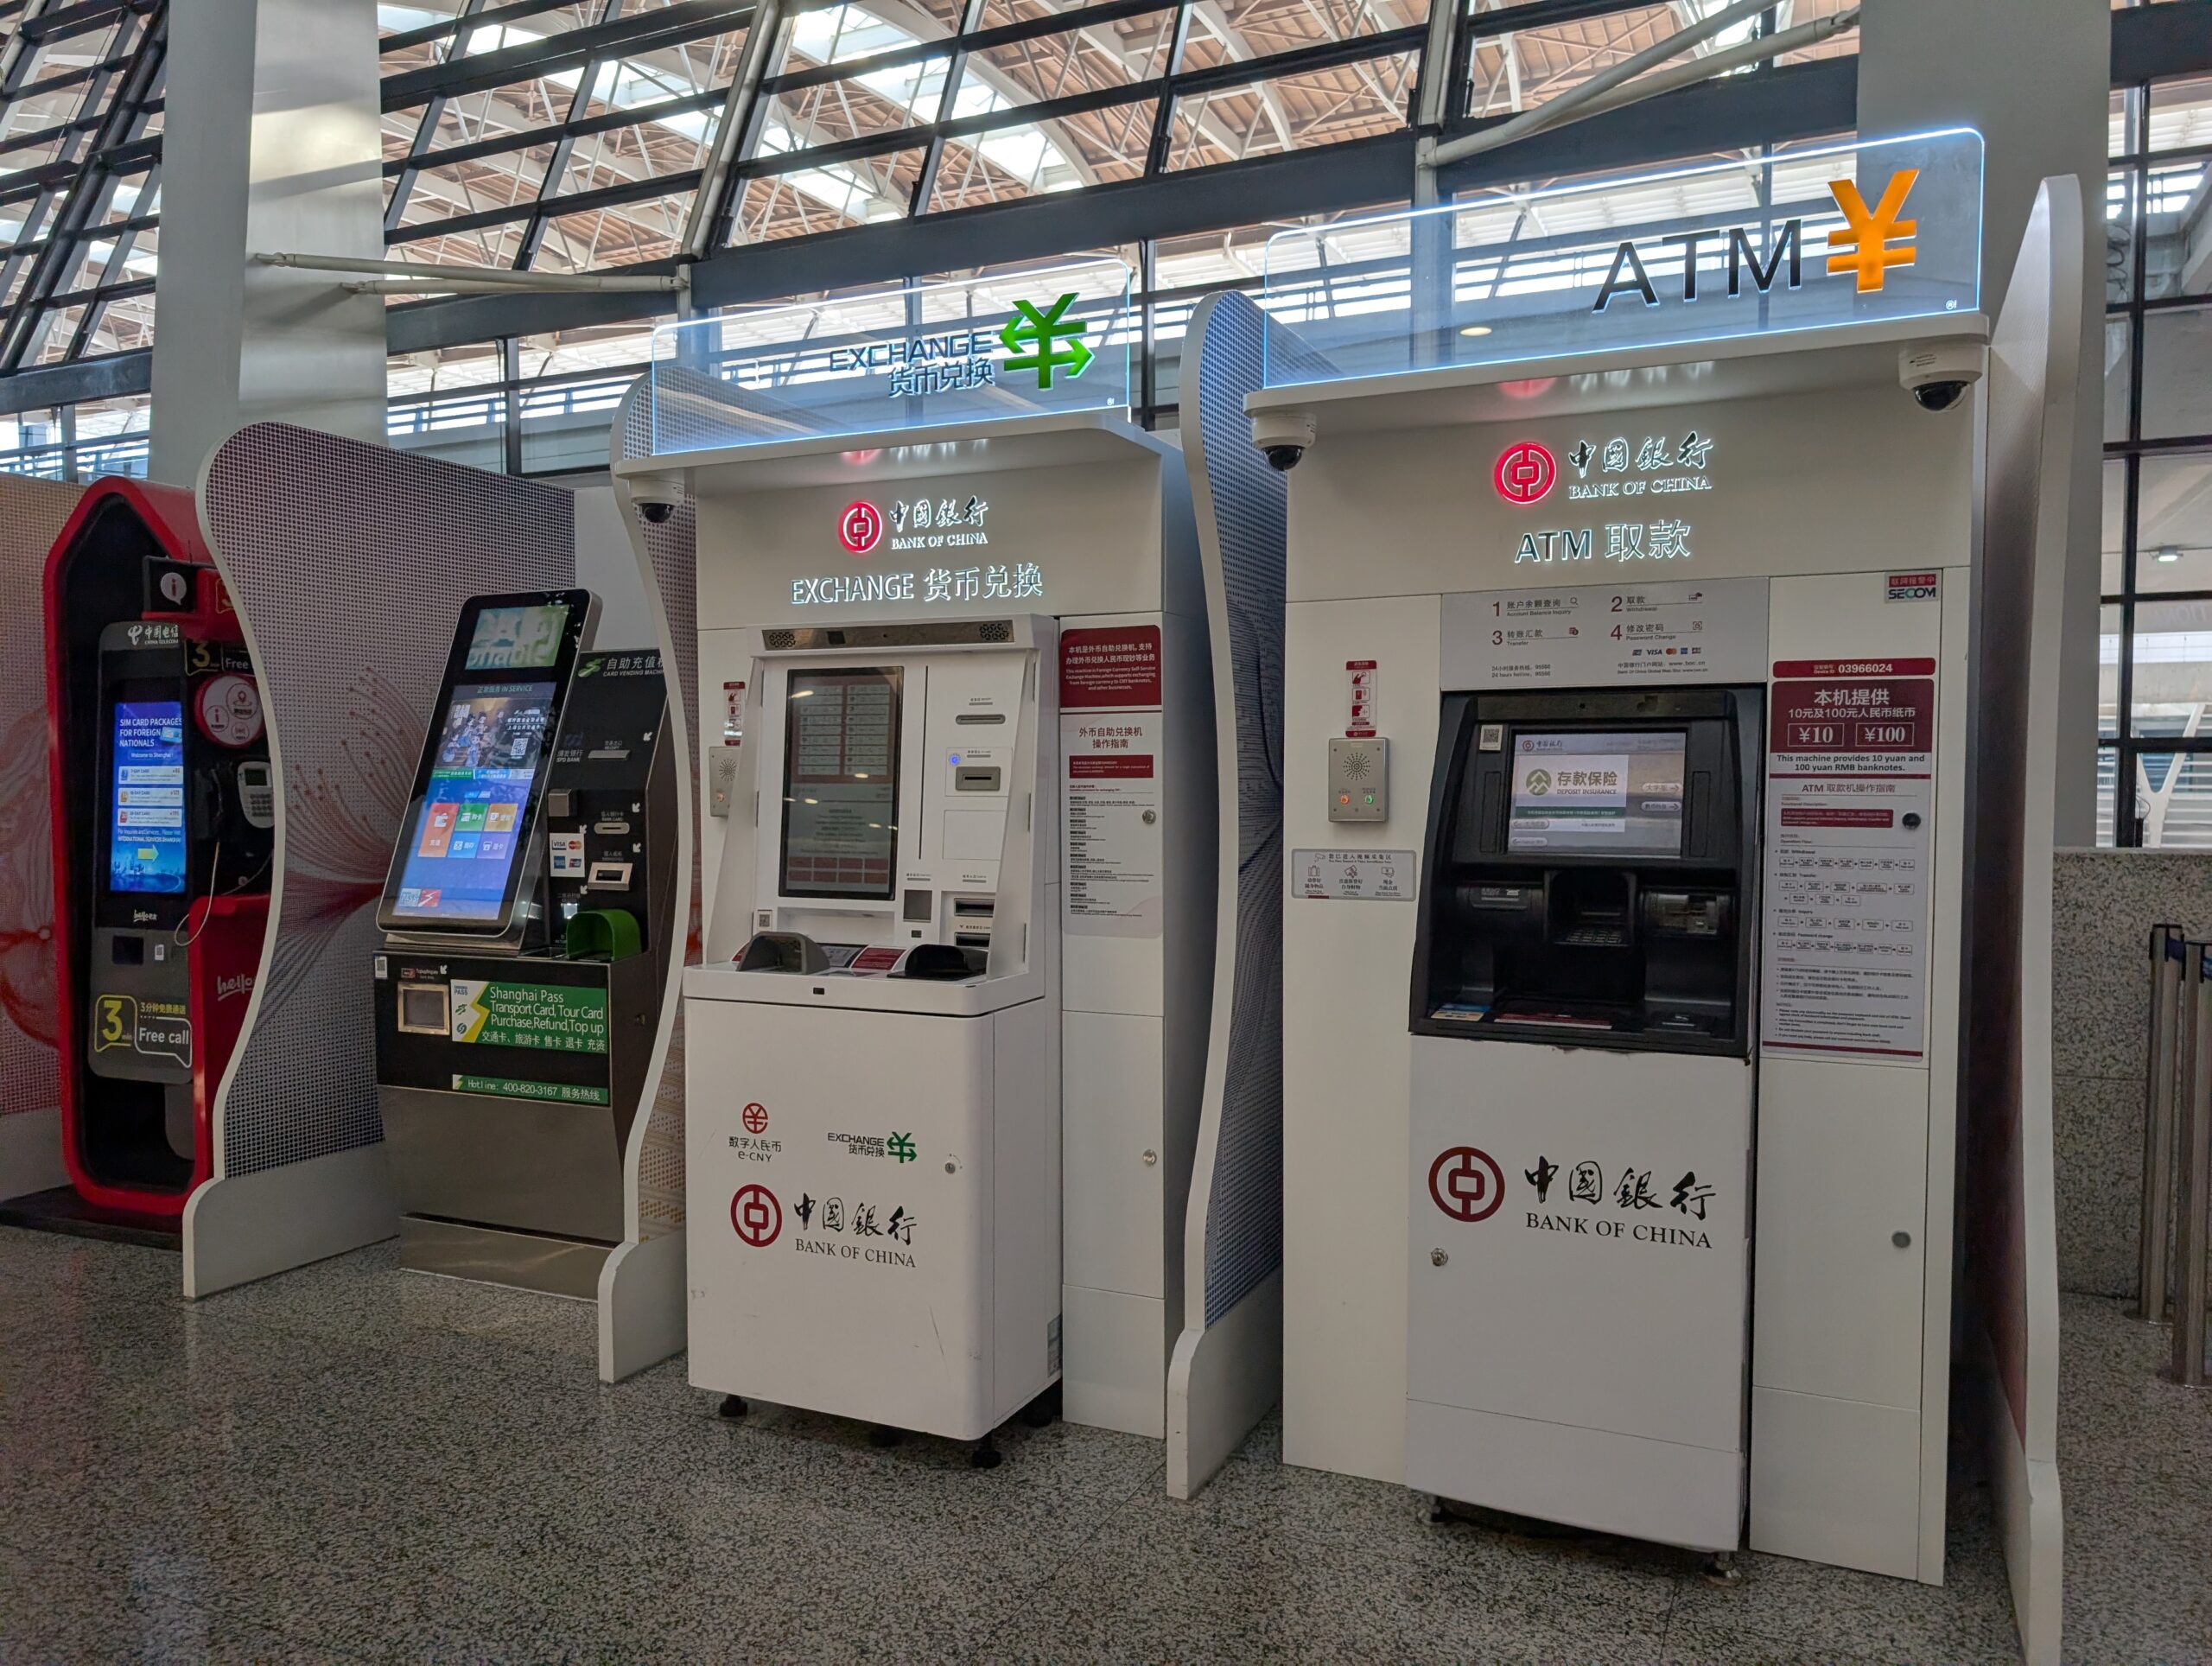
海外初心者がまず迷うのが「どのATMを使えばいいの?」です。
エポスカードはVisaブランドなので、「Visa」または「PLUS」のマークが付いたATMが目印になります。渡航先のATMの場所は、Visa公式のATM検索で事前に調べておくこともできます。
そのうえで、基本は空港・大型ショッピングモール・銀行併設のATMを選べば安心です。
路上にあるよくわからないATMより、銀行名がはっきり入ったATMの方がトラブルが少なく、スキミングなどのリスクも下げられます。エポスカード公式でも、夜間の利用や混雑した路面のATMは避け、空港や金融機関のATMを使うことがすすめられています。
優先順位をつけるなら、こんな順番だと思います。
| 優先度 | 設置場所 | 理由 |
|---|---|---|
| ◎ | 銀行の店内・支店併設 | トラブル時に係員に相談できる。カードを飲み込まれても対処しやすい |
| ◎ | 空港の到着ロビー | 台数が多く、人目もある。到着直後に使える |
| ○ | 大型ショッピングモール | 屋内で人通りがあり、営業時間中は安心しやすい |
| △ | コンビニ | 使えることも多いが、対応状況は国により差がある |
| × | 街角の単独設置ATM | 設置者が分かりにくく、トラブル時に頼れる相手がいない |
もうひとつ見落としがちなのがATMの利用時間です。
銀行の店内にあるATMは、その銀行の営業時間内しか入れないことがありますし、深夜はメンテナンスや防犯上の理由で停止する機種もあるようです。
「夜に着いて、翌朝までに現金が要る」という日程の方は、空港の到着ロビーで最低限だけ引き出しておくのが確実だと思います。
私はいつも、まず空港の到着ロビーで少額だけ引き出し、あとは足りなくなったら銀行ATMやモールのATMで都度引き出すようにしています。
エジプトでの具体的なATM・両替事情は→カイロ空港でのSIM・ATM体験記、上海の浦東空港に到着した日の様子は→上海リニア・浦東空港から市内へでも書いています。
エポスカードで海外ATMから引き出すやり方(操作手順)
ATMの機種や国によって表示や順番は多少異なりますが、大まかな流れはどこの国でもほぼ共通しています。
初めてだと戸惑いやすいポイントも含めて、実際の操作の流れを解説します。
1. カードを挿入する(言語選択画面が出た場合、日本語があれば日本語、なければ英語を選んでおくと以降の表示も分かりやすくなります)
2. 「ENTER PIN(暗証番号を入力)」と表示されたら、カードの4桁の暗証番号を入力して「ENTER」を押す
機種によっては5桁の入力欄が表示されることがありますが、その場合も4桁の暗証番号をそのまま入力して「ENTER」を押せばOKです。
私が実際に使ったATMでも5桁の枠が出て一瞬焦りましたが、4桁のまま入力して問題ありませんでした。
3. 「SELECT TRANSACTION(取引内容を選択)」と表示されたら「WITHDRAWAL(引き出し)」を選ぶ
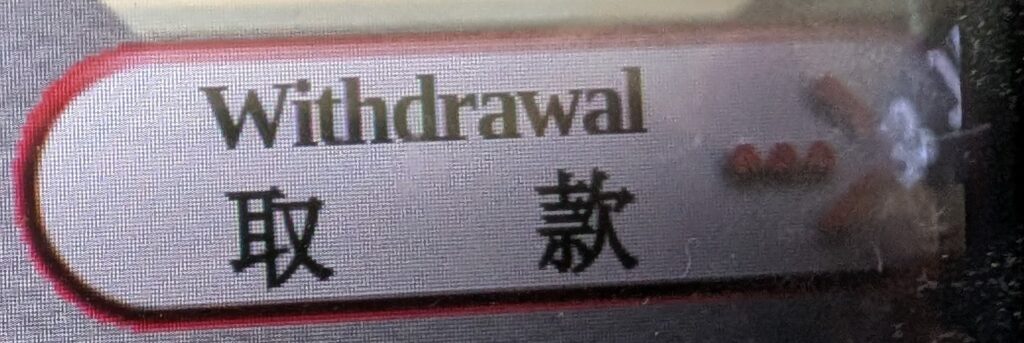
4. 「SELECT SOURCE ACCOUNT(口座の種類を選択)」と表示されたら、必ず「CREDIT(クレジット)」を選ぶ
クレジットカードでのキャッシングの場合、この画面では「CREDIT」を選ぶ必要があります。ここで「SAVINGS」や「CHECKING」を選んでしまうと「該当する口座がありません」とエラーになり、引き出せません。
私も最初はどれを選べばいいか分からず一瞬固まりましたが、「クレジットカードなら迷わずCREDIT」と覚えておけば大丈夫です。
5. 通貨や換算方法を確認する画面が表示される場合は、必ず「現地通貨」または「Without Conversion」を選ぶ(詳しくは次の項目で解説します)。表示されない場合もあります。
6. 引き出したい金額を選ぶ
あらかじめ決められた金額のボタンから選ぶのが基本ですが、自分で金額を指定したい場合は「OTHER(その他)」や「CASH WITHDRAWAL」を選びます。
ATMや国によって1回あたりの引き出し上限額があるので、エラーになった場合は金額を下げて再試行するか、別のATMを試してみてください。
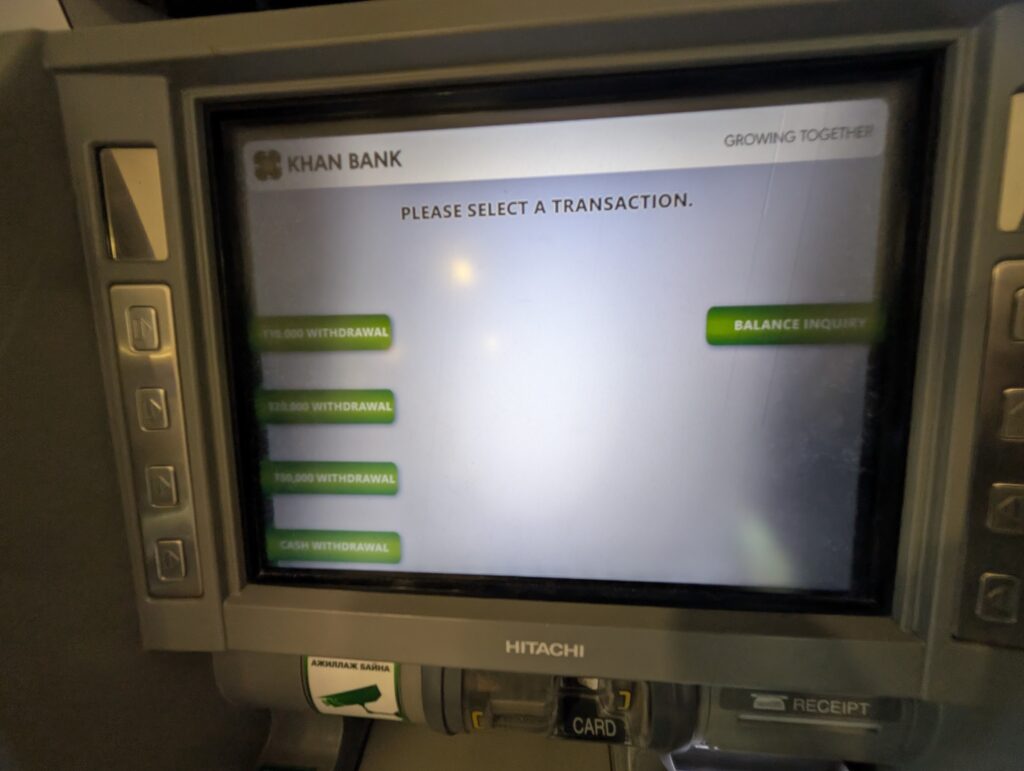
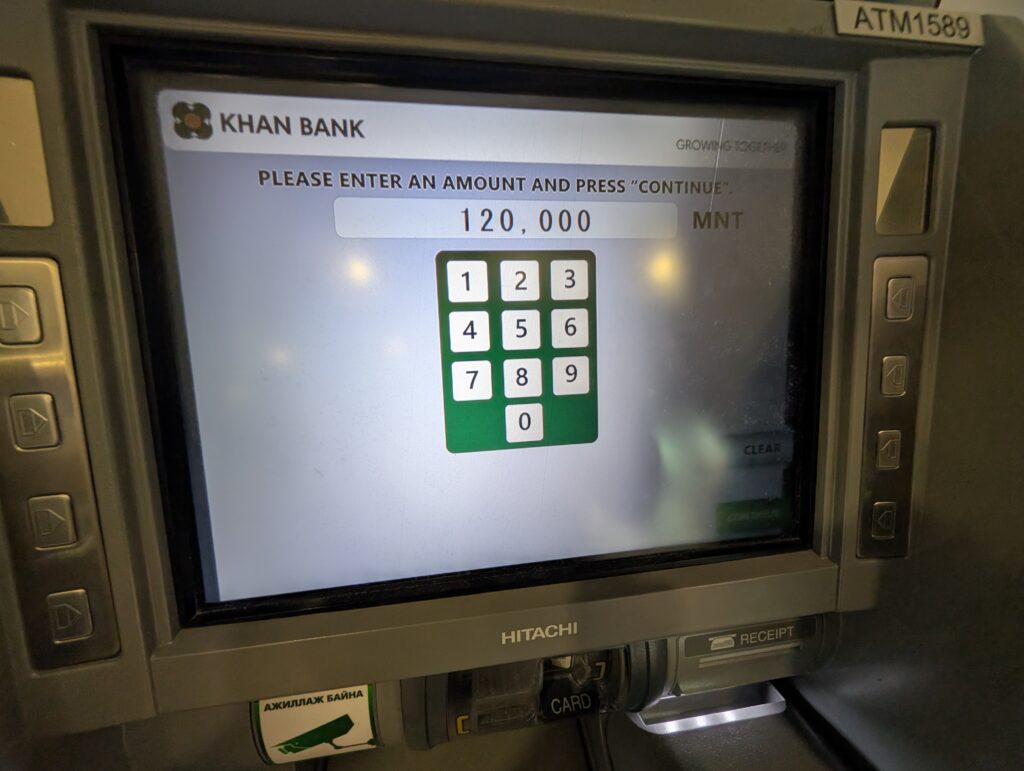
7. 明細(レシート)が必要かどうか聞かれることもあるので、お好みで選択する
8. カードと現金が出てくるので受け取る。
特にカードが出現した瞬間は、『ちはやふる』の千早も真っ青の神速で受け取ってください。
海外のATMは日本のマシーンほど優しくないらしく、「あ、出た」とちょっと油断して放置すると、「じゃあ没収で!」と言わんばかりにカードをシュッと飲み込んでしまうこともあるようです。
万が一吸い込まれたら最後、現地の銀行と超面倒な交渉をしなければならなくなるらしいので、目の前の機械を「対戦相手」だと思い、指先に全神経を集中させて待ち構えましょう(笑)。
ふざけて書いていますが、やることは1つだけです。カードが出てきたらすぐカードを受け取る。これだけ覚えておいてください。
※画面表示や操作順序はATMの機種・設置銀行によって異なります。あくまで一般的な流れとして参考にしてください。
海外ATMでよく出てくる英単語一覧
英語表示のATMでも、出てくる単語はだいたい決まっています。スマホでこの表をスクショしておくと、現地で焦らずに済みます。
| ATMの表示 | 意味 | 選ぶ場面 |
|---|---|---|
| ENTER PIN | 暗証番号を入力 | 4桁の暗証番号を入れる |
| WITHDRAWAL / CASH WITHDRAWAL | 現金の引き出し | キャッシングするときはこれ |
| CREDIT | クレジットカード | 口座の種類を聞かれたらこれ |
| SAVINGS / CHECKING | 普通預金/当座預金 | クレジットカードでは選ばない |
| BALANCE (INQUIRY) | 残高照会 | キャッシングでは使わない |
| OTHER (AMOUNT) | その他(金額を自分で入力) | 好きな金額を指定したいとき |
| CONFIRM / ENTER | 確定 | 入力内容を確定するとき |
| CANCEL | 取り消し | やり直したいとき |
| RECEIPT | 明細(レシート) | 必要ならYES |
| CONVERSION | 為替換算(日本円への換算) | この単語が出たら要注意 |
| WITHOUT CONVERSION | 換算なし(現地通貨のまま) | こちらを選ぶ |
| DECLINE CONVERSION | 換算を断る | こちらを選ぶ |
| ATM FEE / SURCHARGE | 現地ATM運営会社の手数料 | 金額を確認してから進む |
⚠️ 海外ATM利用時の最重要ポイント:通貨選択は必ず現地通貨を選ぶ
海外でクレジットカードのキャッシングを利用すると、ATMの画面で次のような表示が出ることがあります。出ないこともあります。
- 「現地通貨」と「日本円」のどちらで換算するか
- 「With Conversion(換算あり)」か「Without Conversion(換算なし)」か
- 「Accept Conversion?(換算を受け入れますか?)」→「Decline」を選択
表現はATMによって異なりますが、聞かれている内容はすべて同じです。
このような画面が表示された場合は、必ず「現地通貨」「Without Conversion」「Decline(換算しない)」のいずれかを選択してください。青い文字の選択肢が正解です。
※国やATMによっては、この通貨選択の画面自体が表示されないこともあります。私がモンゴルや中国で使ったATMではこの画面は出ず、そのまま現地通貨での換算になりました。表示が出た場合だけ、下記の点に注意してください。
日本円や換算ありを選ぶと、ATM設置銀行が独自に設定したレートで換算されるため、同じ金額を引き出しても支払額が高くなることがあります。
これはDCC(Dynamic Currency Conversion:動的通貨換算)と呼ばれる仕組みです。エポスカード公式でも、「日本円」を選ぶと海外ATM側で割高なレートで換算されている可能性があると注意喚起されています。
なお、現地通貨を選んでも手数料がゼロになるわけではありません。避けられるのはATM側の割高な換算だけで、エポス側の利息・ATM手数料や、現地ATM運営会社の手数料は通常どおりかかります。
行き先別「選ぶべき現地通貨」
| 国・地域 | 選ぶべき現地通貨 |
|---|---|
| エジプト | EGP(エジプトポンド) |
| タイ | THB(タイバーツ) |
| マレーシア | MYR(マレーシアリンギット) |
| シンガポール | SGD(シンガポールドル) |
| 香港 | HKD(香港ドル) |
| ベトナム | VND(ベトナムドン) |
| アラブ首長国連邦(ドバイ等) | AED(UAEディルハム) |
| モンゴル ※ | MNT(トゥグルグ) |
| 中国 ※ | CNY(人民元) |
よくあるATM表示と正解一覧
| ATMの表示 | 選ぶべき項目 |
|---|---|
| Would you like to be charged in JPY or EGP? | EGP |
| Would you like to be charged in JPY or THB? | THB |
| Would you like to be charged in JPY or MYR? | MYR |
| Would you like to be charged in JPY or SGD? | SGD |
| Would you like to be charged in JPY or HKD? | HKD |
| Would you like to be charged in JPY or VND? | VND |
| Would you like to be charged in JPY or AED? | AED |
| With Conversion / Without Conversion | Without Conversion |
| Accept Conversion? | Decline |
なぜ現地通貨を選ぶべきなのか
日本円を選ぶと、ATM設置銀行が独自に設定した為替レートで換算されます。
これがVisaやMastercardの公式レートよりも不利になることが多く、同じ金額を引き出しているのに最終的な日本円請求額だけが高くなる、という現象が起きます。
一方、現地通貨を選択した場合は、ATM設置銀行による独自換算(DCC)を避けることができ、通常はVisaなどの国際ブランドを通じたレートで処理されます。
慣れていないと「日本円表示の方が金額が分かって安心」と感じてしまいがちですが、その安心料は実質的にATM側の取り分が大きくなるケースが多いとされるので、ここは知っておくと損しません。
私自身、これまでにエジプト・タイ・マレーシア・シンガポール・香港・ベトナム・アラブ首長国連邦(ドバイ)・モンゴル・中国などで海外キャッシングを利用してきましたが、通貨選択の画面が出た国ではいずれも迷わず「現地通貨」を選択することで、DCCによる割高な換算は避けられました。実体験ベースでも、現地通貨を選ぶのが正解だと感じています。
各国の旅の様子は→エジプト旅行の基本情報まとめ/シンガポール・マレーシア・香港周遊ガイド/香港ガイド/クアラルンプール観光ガイドでもまとめています。
迷ったらこの3つだけ覚えればOK
✅ 「現地通貨」を選ぶ
✅ 「Without Conversion」を選ぶ
✅ 「Decline」や「Decline Conversion」など、換算を拒否する選択肢を選ぶ
この3つだけ覚えておけば、ATMでの大きな失敗は防げます。
ATMによって表示の言い回しは違い、「Decline Conversion」「Continue without conversion」「Charge in local currency」などの表記になることもあるようです。
でも選ぶ意味は全部同じ「日本円に換算しないで、現地通貨のまま国際ブランド経由で処理してね」というお願いです。迷ったら「日本円ではなく現地通貨」と覚えておけば大丈夫です。
補足:現地ATM運営会社の手数料表示にも注意
通貨選択とは別に、海外ATMではエポス側のATM手数料とは別に、現地ATM運営会社の利用手数料が画面に表示されることがあります。
画面上では「ATM Fee」「Surcharge」「Access Fee」などと表記されることが多いようです(言い回しは機種によって異なります)。
金額は国や銀行によって差があるようです。
私が実際に使ったATMでは、エジプトとタイで手数料表示が出るケースがありました。
表示が出たら金額を確認してから「YES/ACCEPT」を押すようにしましょう。
納得できない金額が表示された場合は、いったんキャンセルして別のATMを試すという選択肢もあります。
為替レートは「引き出した日」のレートではありません
これは私も後から知ったのですが、エポスカード公式によると、海外キャッシングに適用されるのはVisa決済センターに利用データが到着した時点でVisaワールドワイドが指定する換算レートで、カードを使った日のレートではないとされています。
なので「引き出した日のレートで計算したのに、請求額が微妙に違う」ということが起こり得ます。
数日のズレなので大きな差にはなりにくいですが、家計簿をきっちりつけたい方は頭の片隅に置いておくと混乱しません。
エポスカード海外キャッシングの手数料・利息はいくら?
先に大事なことを書いておくと、エポスカードの海外キャッシングは「手数料無料」ではありません。
かかる費用を整理すると、次のとおりです。
| 項目 | 内容(2026年10月時点) |
|---|---|
| 金利 | 実質年率18.0% |
| 利息の計算 | 利用日の翌日から、返済日までの日割り(元金残高×18.0%×日数÷365日、うるう年は366日) |
| ATM手数料(エポス側) | 1回の利用金額が1万円以下:110円(税込)/1万円超:220円(税込) |
| 海外事務手数料(3.85%) | 海外キャッシングではかからない(かかるのは外貨でのショッピング利用のみ) |
| 現地ATM運営会社の手数料 | ATMによってかかる場合がある |
これをもとに、3日後に全額返済した場合のコストを計算すると、こんなイメージです。
| 引き出し金額(日本円換算) | 利息(目安) | ATM手数料 | 合計コスト目安 |
|---|---|---|---|
| 1万円分 | 約14円 | 110円 | 約124円+為替差 |
| 5万円分 | 約73円 | 220円 | 約293円+為替差 |
参考までに、エポスカード公式には「3万円を3日後に返済すると利息は44円」「3万円を30日後に返済すると利息は443円」という計算例が載っています。
同じ計算式に当てはめると、1万円を3日で返せば約14円、30日放置すると約147円。同じ1万円でも、返すタイミングだけで10倍くらい変わるわけです。
海外キャッシングは早く返すほど利息を抑えやすい
エポスカード公式によると、キャッシングの利息は利用日の翌日からかかり、返済した日までの日割りで計算されます。
海外キャッシングの利用分は初期状態では「1回払い」なので、何もしなければ通常の支払日まで利息が積み上がっていきます。
そこで私がやっているのが、次の流れです。
海外ATMで現地通貨を引き出す
↓
「キャッシングご利用のお知らせ」メールが届く(データ反映)
↓
エポスNetでリボ変更
↓
ペイジーで全額払い(支払日を待たずに返済完了)
「リボ変更」という言葉にびっくりするかもしれませんが、目的は早く返せる状態にすることです。具体的な手順は、この記事の後半でスクリーンショット付きで解説します。
※ATM手数料は1回の引き出し金額が1万円以下:110円(税込)、1万円超:220円(税込)(エポス公式・2026年10月時点)。
※利息は実質年率18.0%で、借りていた日数によって変わります。為替差も別途発生し、現地ATM運営会社の利用手数料が別途かかることもあります。
最新情報はエポスカード公式|海外キャッシングでご確認ください。
エポスカードは年会費無料で、海外キャッシング・海外旅行傷害保険(利用付帯)・日本語の海外サポートがそろっています。
海外旅行の予定がある人は、カード選びの候補のひとつとして早めに1枚持っておくと安心だと思います。
海外ATMでよくあるトラブルと対処法
ここからは私自身がまだ経験していないケースも含めて、事前に知っておくと安心なトラブルと対処法を、調査ベースでまとめておきます。
引き出せないときは、別のATMも試してみる
これは順番として最初に書いておきたいのですが、1台目のATMでダメでも、別のATMならあっさり成功することがあります。
私自身、うまく引き出せずに「え、何で?」と一瞬青ざめたものの、別のATMでやり直したら普通にできた、という経験があります。
実際、銀行の公式FAQでも「引き出せない原因」として、ATM運営会社が独自に行っているモニタリングによって取引が制限されるケースや、ATM運営会社が独自に設定している出金可能額を超えたケースが挙げられています。
つまりカードにも枠にも問題がないのに、ATM側の事情で弾かれることがあるということです。
なので、いきなり「カードが壊れた」「不正利用を疑われた」と落ち込む必要はありません。
まずは金額を少し下げて試す、それでもダメなら別の銀行のATMに移動する。これだけで解決することが多いです。
ただし暗証番号を何度も入れ直すのはNGです。ロックがかかると再発行が必要になり、旅先ではどうにもなりません。
「暗証番号は合っているはずなのに弾かれる」と感じたら、粘らずに台を変える。これを知っているだけで、現地でのメンタルがだいぶ違います。
カードがATMに吸い込まれてしまったら
暗証番号の入力ミスや通信エラーなどで、カードがATMに吸い込まれたまま出てこなくなることがあるようです。
その場を離れず、ATM本体や周辺に設置銀行・管理会社の緊急連絡先が表示されていないか確認しましょう。空港や銀行の窓口内にあるATMであれば、係員に直接相談できる場合もあるようです。
連絡先が見当たらない、または解決が難しそうな場合は、早めにエポスカード側へ連絡してカードの利用停止と再発行を依頼するのが安全とされています。
エポスカードの場合、連絡先は次のとおりです(いずれも公式サイト記載・2026年10月時点)。
- エポスカード紛失受付センター:03-5340-3333(24時間受付)
- 海外から電話する場合:国ごとに通話料無料の「ワールドフリーフォン」番号が用意されています。対象外の地域や、つながりにくい場合は「81-3-5340-3333」へコレクトコールで連絡する方法が案内されています
- 海外サポートデスク:現地デスクがある地域では日本語で相談できます。現地デスクの営業時間外は、東京のエポスカード海外緊急デスクが24時間対応するとされています
- 緊急カード:海外滞在中に代わりのカードを現地に届けてもらえる場合があります。所定の審査があり、発行手数料は11,000円(税込)(プラチナ・ゴールド会員は無料)。受け取り場所に制限があり、滞在地によっては発行できないこともあるとされています。帰国後は改めて再発行の手続きが必要です
ちなみにエポスカード公式によると、紛失・盗難で不正に使われてしまった場合も、届け出た日の61日前までさかのぼって、それ以降の不正使用による損害が全額補償されるとされています。「止めるまでに使われたらどうしよう」と焦る気持ちはわかりますが、まずは落ち着いて連絡することが一番です。
⚠️ エジプト・モンゴル・UAE・ベトナムに行く人は要注意
2026年10月時点の公式サイトのワールドフリーフォン一覧には、ヨーロッパの一部・北米・アジアの一部(香港・タイ・シンガポール・韓国・台湾・中国・フィリピン・マレーシア・インドネシア)・オセアニアが載っていますが、エジプト・モンゴル・アラブ首長国連邦・ベトナムは一覧にありません(マレーシアなども、現地の通信事情でつながらない場合があるとされています)。
これらの国からはコレクトコール(81-3-5340-3333)か、通常の国際電話で連絡することになりそうです。現地の通信事情によってはコレクトコールが使えないこともあり、その場合の通話料は自己負担とされています。
👉 エポスカード公式|海外での紛失・盗難のお問い合わせ(国別の電話番号一覧)
「日本語で相談できる窓口が24時間ある」というだけで、英語が不安な私のような人間にはかなりの精神安定剤になります。
出発前に、カード裏面の番号と海外サポートデスクの連絡先をスマホのメモに控えておくのがおすすめです(カード自体を失うと裏面が見られないので、控えは必須です)。
そしてもうひとつ大事なのが、カードを1枚だけに頼らないことです。
私はエポスカードとは別に楽天プレミアムカードも持ち歩いていて、どちらかが使えなくなってももう片方でしのげるようにしています。2枚持ちの考え方は→エポスカード×楽天プレミアムカード実体験レビューで詳しく書いています。
▶ 2枚目の候補:楽天プレミアムカードの詳細を見る(プライオリティパス付き)
暗証番号を忘れてしまったら
海外のATMでは、必ず4桁の暗証番号の入力が必要です。
エポスカードの場合、エポスNetの「暗証番号Net照会サービス」から暗証番号の下2桁を即時に確認できます(照会時にはカードと、登録済みのスマートフォンが必要です。登録の電話番号あてにSMSが送信されます)。
4桁すべてを確認したい場合は郵送での案内になるとされているため、旅先では間に合いません。
なお、公式サイトには暗証番号についての電話窓口(エポスカスタマーセンター 東京03-3383-0101/大阪06-6630-0101、9:30〜18:00・1月1日休業)も案内されています(2026年10月時点)。
また、何度も間違えて入力するとセキュリティのためカードがロックされてしまい、再度利用するにはカードの再発行が必要になります。
公式FAQによると、再発行には手数料1,100円(税込)がかかる場合があるとされています。出発前に暗証番号を思い出せるか確認しておくと安心です。
ICチップの向きに注意
海外のATMは、日本のATMと挿入口の向きやチップの読み取り方式が異なる機種もあるようです。
基本的にはICチップの面を上向き(機種によっては下向き)にしてゆっくり挿入するのが一般的ですが、機種ごとに矢印などの案内表示があることが多いので、画面や挿入口付近の表示に従うのが確実です。
1回あたりの引き出し上限額に注意
エポスカード公式サイトによると、国や地域、金融機関によっては1回・1日あたりの引き出し上限額が設定されている場合があり、この場合はカードの利用可能額の範囲内であっても、それ以上は引き出せないとされています。
まとまった金額が必要なときは、余裕を持って複数回に分けて引き出すか、大きめの金額が引き出せそうなATM(銀行の本店や空港など)を選んでおくと安心です。
ただし、引き出し回数が増えるとATM手数料(1回110円または220円)もその都度かかります。
「小分けにしすぎない」「でも一度に使い切れない額を持ち歩かない」のバランスが大事です。
そもそもキャッシングができない・カードが使えないときの原因
海外でキャッシングやカード自体が使えない場合、主に次のような原因が考えられるとされています。
- キャッシング枠が設定されていない、または使い切っている(0円になっている)
- 「海外利用停止サービス」を設定したままになっている
- 暗証番号を複数回間違えてロックがかかっている
- 支払いの延滞などでカードの利用が一時的に停止されている
- ATM自体が対応していない、またはATM側で取引が制限されている(設置銀行や国際ブランドの対応状況による)
このうち「キャッシング枠の未設定」と「海外利用停止サービス」は、この記事の前半でも触れた通り、出発前にエポスNetで必ず確認しておきたいポイントです。
それ以外の原因に心当たりがある場合は、エポスカードの海外緊急デスク(日本語対応)に連絡するのが確実です。
エポスカード海外キャッシングの繰り上げ返済のやり方
キャッシングの繰り上げ返済は、旅先でもスマホだけで完結できます。
手順はエポスNet(PC・スマホブラウザ)から行います。ステップは多く見えますが、一度やれば「なんだ、こんなものか」という感じです。ここでは実際の画面の流れに沿って、順番に解説します。
なぜ一度「リボ払い」に変更する必要があるの?
手順を読むと必ず出てくるのが「リボ払いに変更する」という操作です。
ここでほとんどの人が「え、リボ? こわい」と手が止まります(私もそうでした)。
仕組みはシンプルで、エポスNetのペイジーで支払える対象が「その月の確定請求額」と「リボ払い分」に限られているためです。
海外キャッシングは初期状態では1回払い扱いで、確定請求額に載るのは翌月以降。つまりそのままだと「今すぐ払いたいのに、払える枠に入っていない」状態なんです。
エポスカード公式の返済方法のページにも、増額払いなどでのお支払いでは1回払い分は支払えないという注意書きがあります。
そこで、いったんリボ払いに変更して「今すぐ払える状態」に移してから、全額払いで一気に返す——というのがこの手順の正体です。
エポスカード公式サイトでも、「1回払いや海外キャッシングをご利用の方もリボ変更すればご返済いただけます」と案内されていて、「先に支払いたい分をリボ変更→リボ増額払いで支払う」という流れで、支払い期日より早く払って利息を抑える方法が紹介されています(エポスカード公式|利息・手数料)。
リボで長期間払い続けるわけではなく、私の場合はリボ変更のあとすぐに全額返済したので、リボの状態だったのは数分程度でした。ここが腹落ちすると、あとの操作はただの作業になります。
繰り上げ返済はいつからできる?すぐ返せる?
キャッシングした直後は、まだ利用データがエポス側に反映されていません。
反映までには数日かかる場合があり、反映されてからペイジーでの繰り上げ返済が可能になります。
私は「キャッシングご利用のお知らせ」メールが届いたのを目安にしています。メールが来たらエポスNetを開いて、キャッシングの利用分が表示されているか確認してから手続きすると確実です。
私の場合は、翌日にはメールが届いてることもありました。
逆に言うと、メールが来ていないうちは、まだ返済できないことが多いということでもあります。公式にも、利用日時によってはデータ未反映のため返済できない場合があると注記されています。
引き出した直後にエポスNetを開いても該当データが見当たらず「あれ?」となることがありますが、故障でも手続きミスでもありません。数日待てば出てきます。土日や祝日をまたぐと、その分だけ遅くなることもあるようです。
先に知っておきたい2つの注意点
①「リボ変更」には締切日がある
エポスカード公式によると、リボ変更ができるのは支払月の17日頃までとされています(引落し金融機関や月によって前後します)。
旅行が月末だった場合など、タイミングによっては翌月扱いになることがあるので、メールが届いたら早めに手続きするのが安全です。
②「リボ変更」すると元の支払方法には戻せない
これも公式に明記されています。ただし戻せない代わりに、増額払い・全額払い(キャッシング利用分)が使えるようになります。
この記事の手順では変更後すぐに全額返済してしまうので実害はありませんが、「戻せない操作である」ことは知ったうえで進めてください。
出典:エポスカード公式|リボ変更(キャッシングご利用分)
実際にキャッシング→そのまま返済してみた記録
この繰り上げ返済、直近のモンゴル・上海旅行でも実際にやりました。
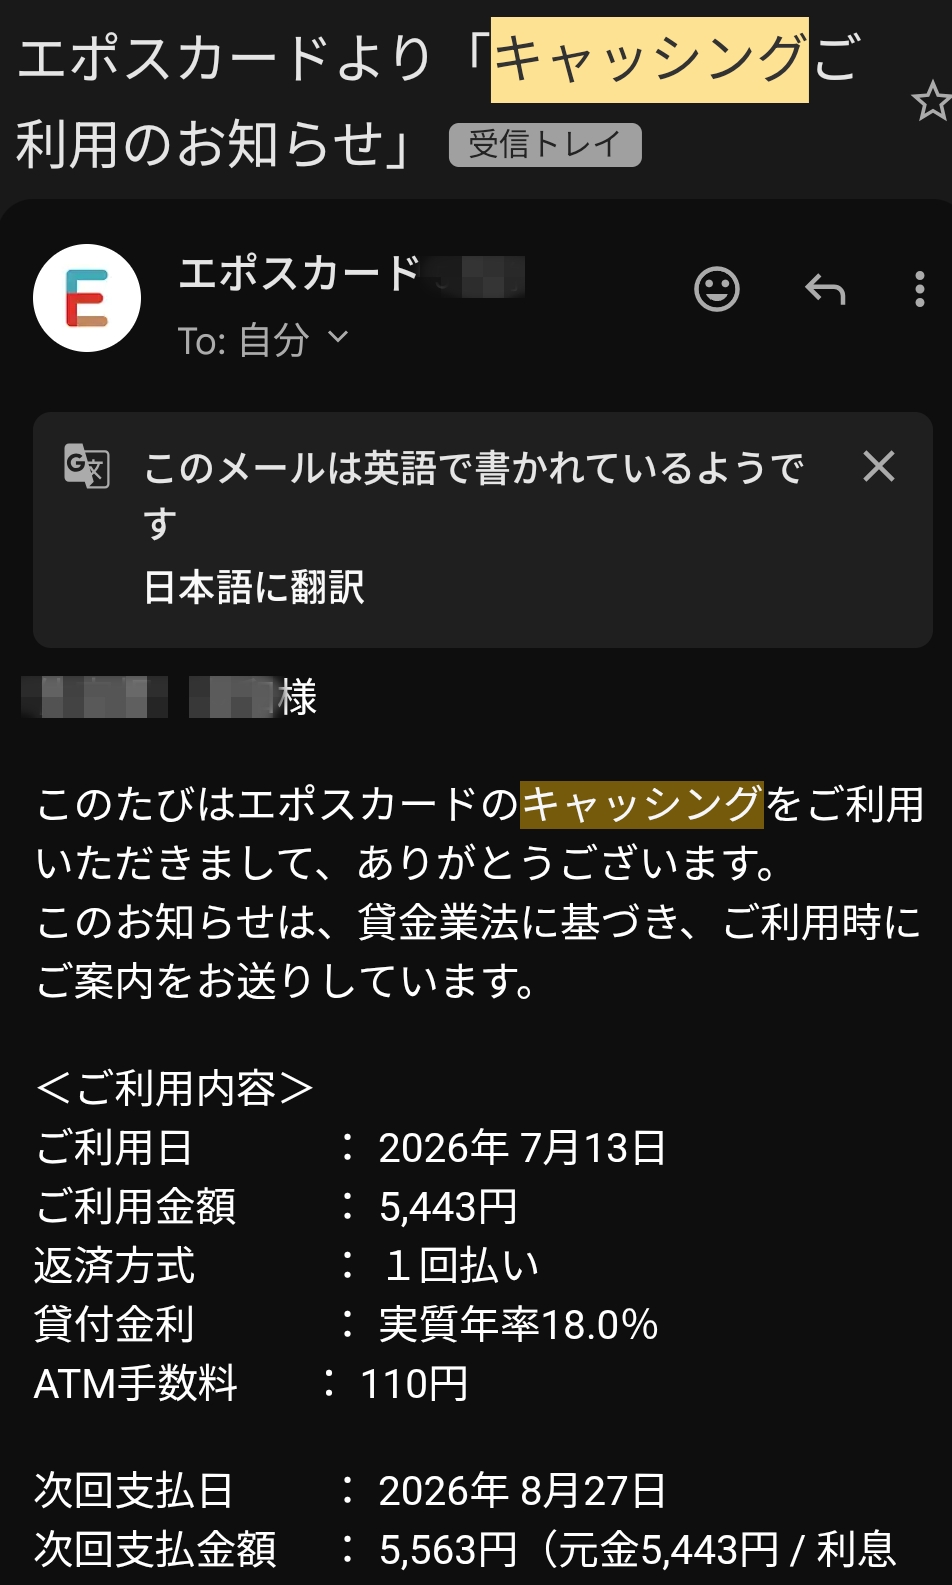
まず現地でエポスカードでキャッシングした内訳ですが、7/12にモンゴルで120,000トゥグルグ(日本円で約5,443円)、7/16に中国で200元(約4,800円)を引き出しました。合計で10,243円分のキャッシングです。
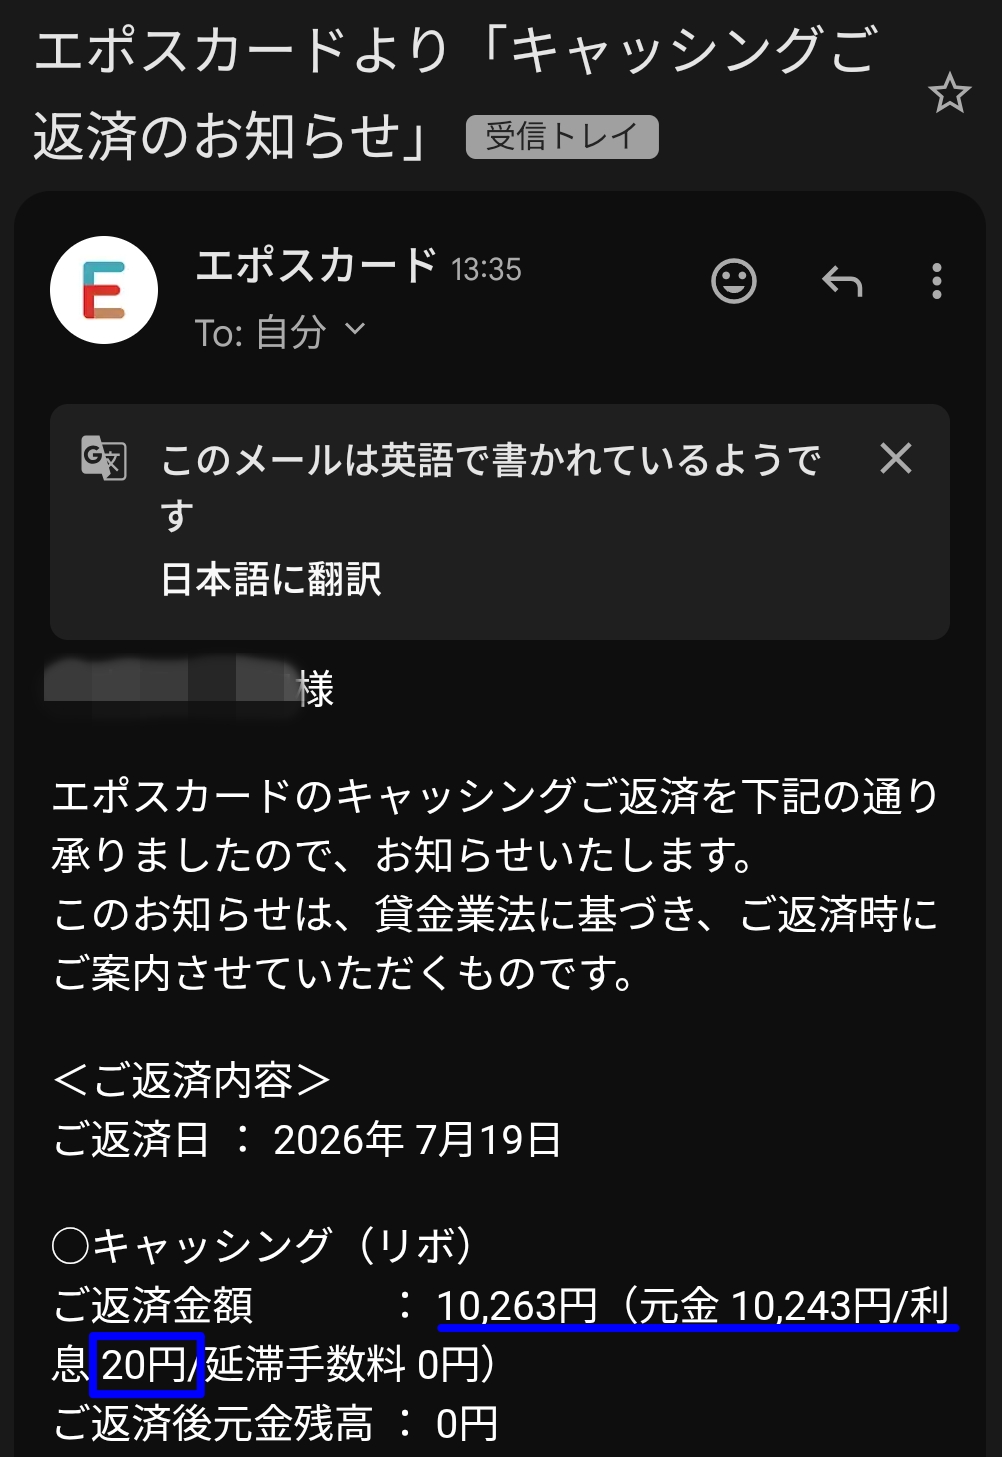
そして帰国後の7/19にまとめて繰り上げ返済したところ、請求された支払額は10,263円でした。
10,243円を借りたので、利息はたったの20円。7/12に借りた分は1週間ほど借りっぱなしだった計算ですが、それでもこの金額です。
このほかにATM手数料が110円×2回=220円かかったので、かかったお金は利息20円+ATM手数料220円=合計240円です。
旅先で両替所を何軒も回って、「どこのレートが一番いいんだろう?」とレート表を見比べる時間を考えたら、私にはこっちの方が全然マシでした。
※日本円換算は、Visa決済センターに利用データが到着した時点のレートで確定します(引き出した日のレートではありません)。上記の日本円の金額はあくまで目安で、レートは日々変動します。利息も借りていた日数によって変わります。
実際の返済方法は以下を参照してください。
STEP1:エポスNetにログインする
1. キャッシング後、数日以内に届く「キャッシングご利用のお知らせ」メールを確認する(データ反映の合図)
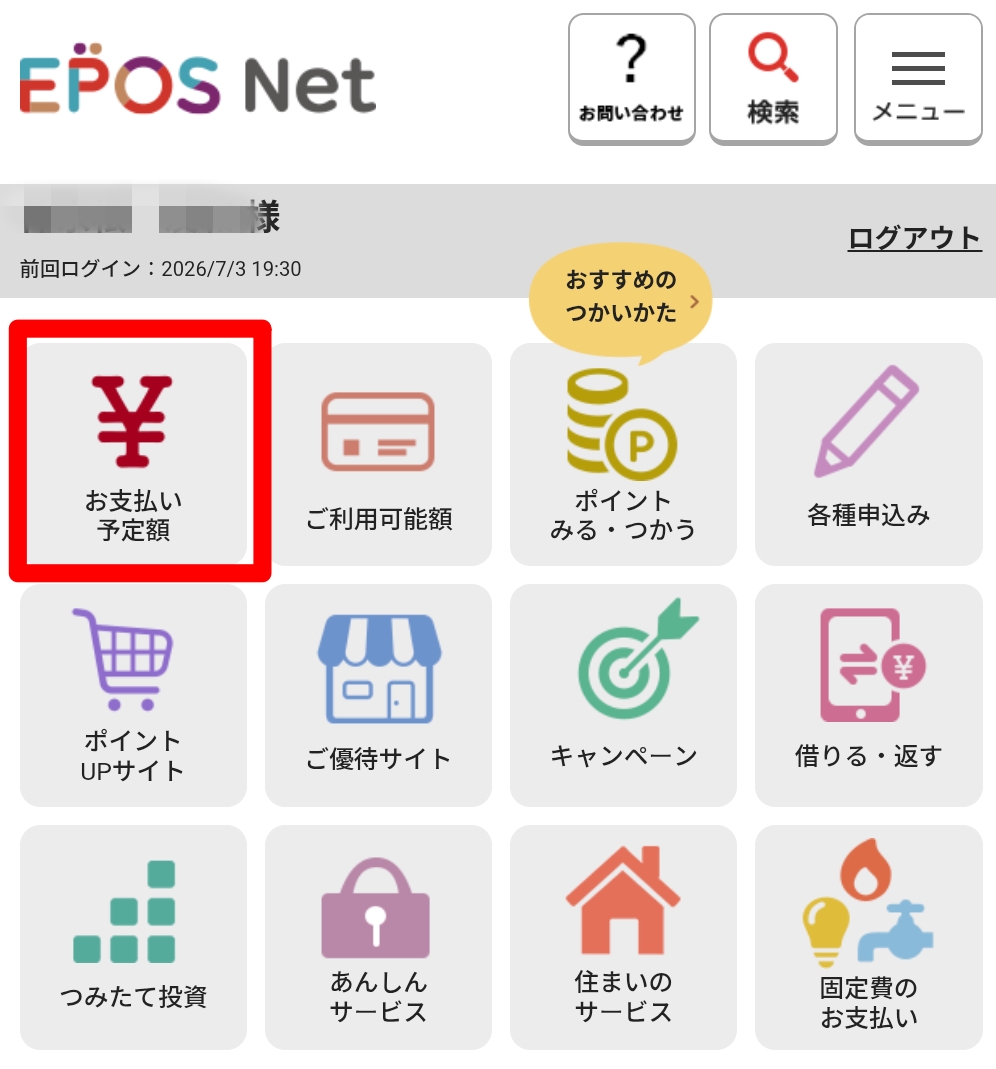
2. エポスNet(アプリではなくWeb版)にログインし、画面左上あたりの「お支払予定額」を開く(お支払予定額照会ページが開きます)
STEP2:キャッシングを「リボ払いに変更」する
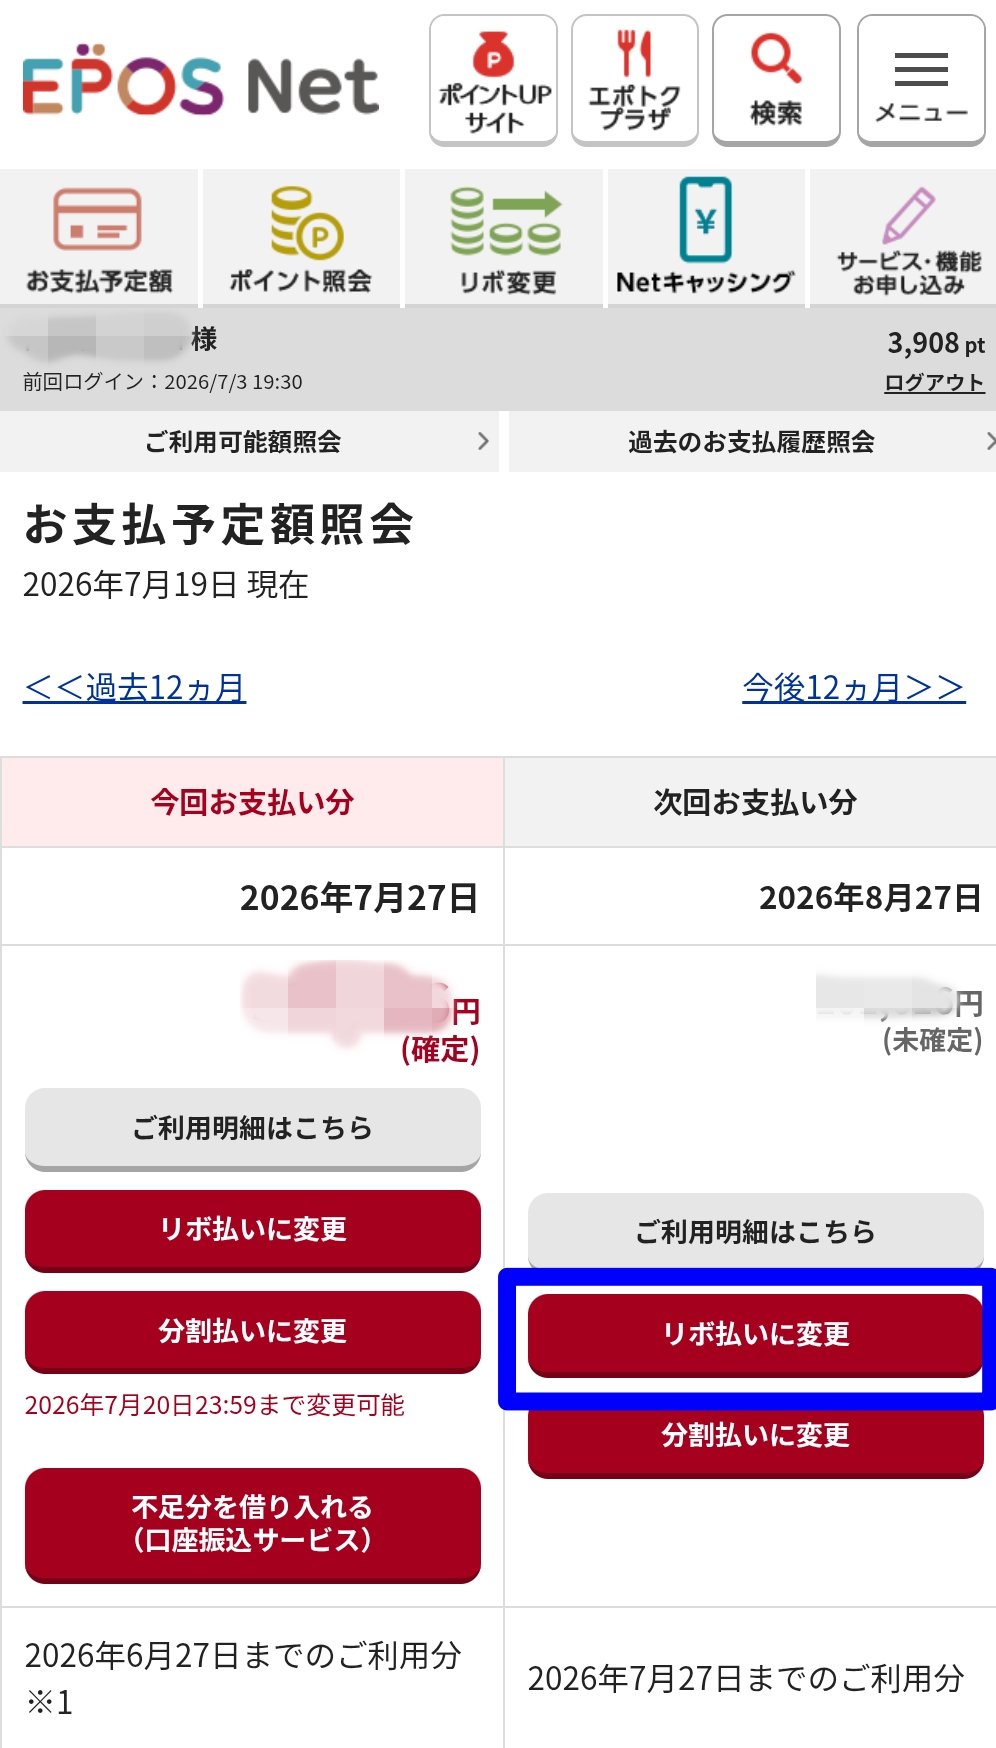
1. 該当するキャッシング分を「リボ払いに変更」する(多くの場合「次回お支払い分」に入っています)
2. リボ変更の画面で「キャッシング」ボタンを押し、キャッシング画面を表示する
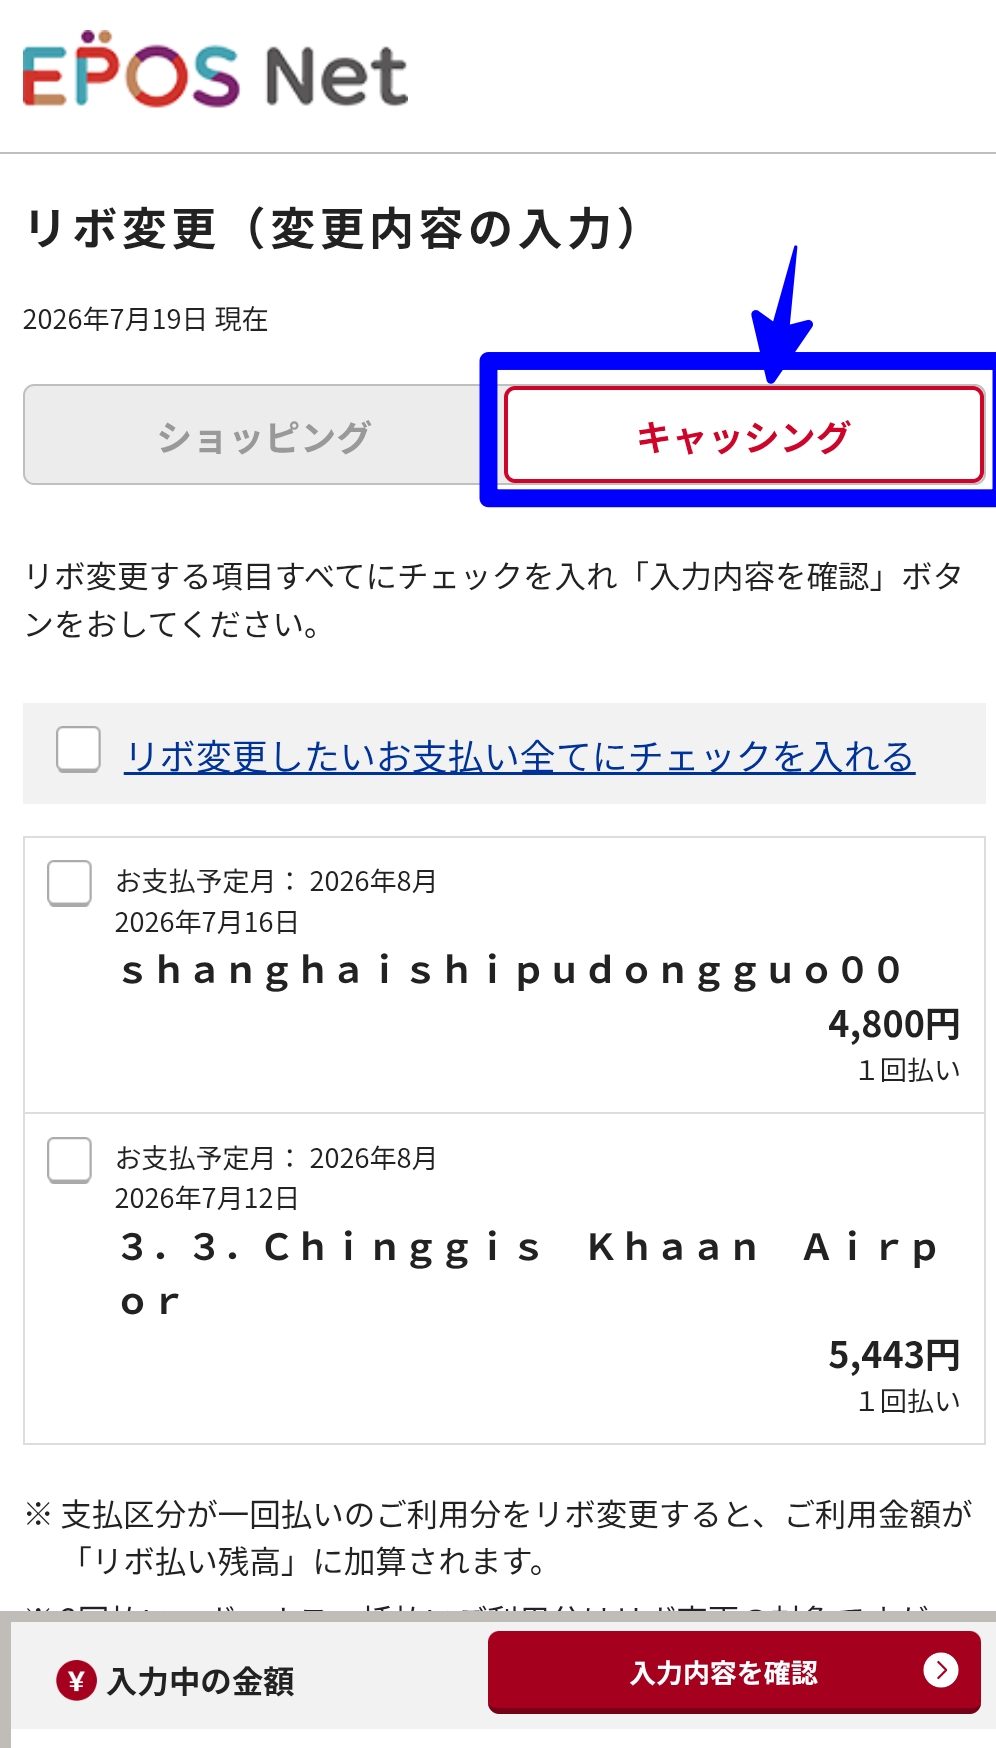
3. 「リボ変更したいお支払い全てにチェックを入れる」を押して全てのキャッシングにチェックを入れ、下の「入力内容を確認」ボタンを押す
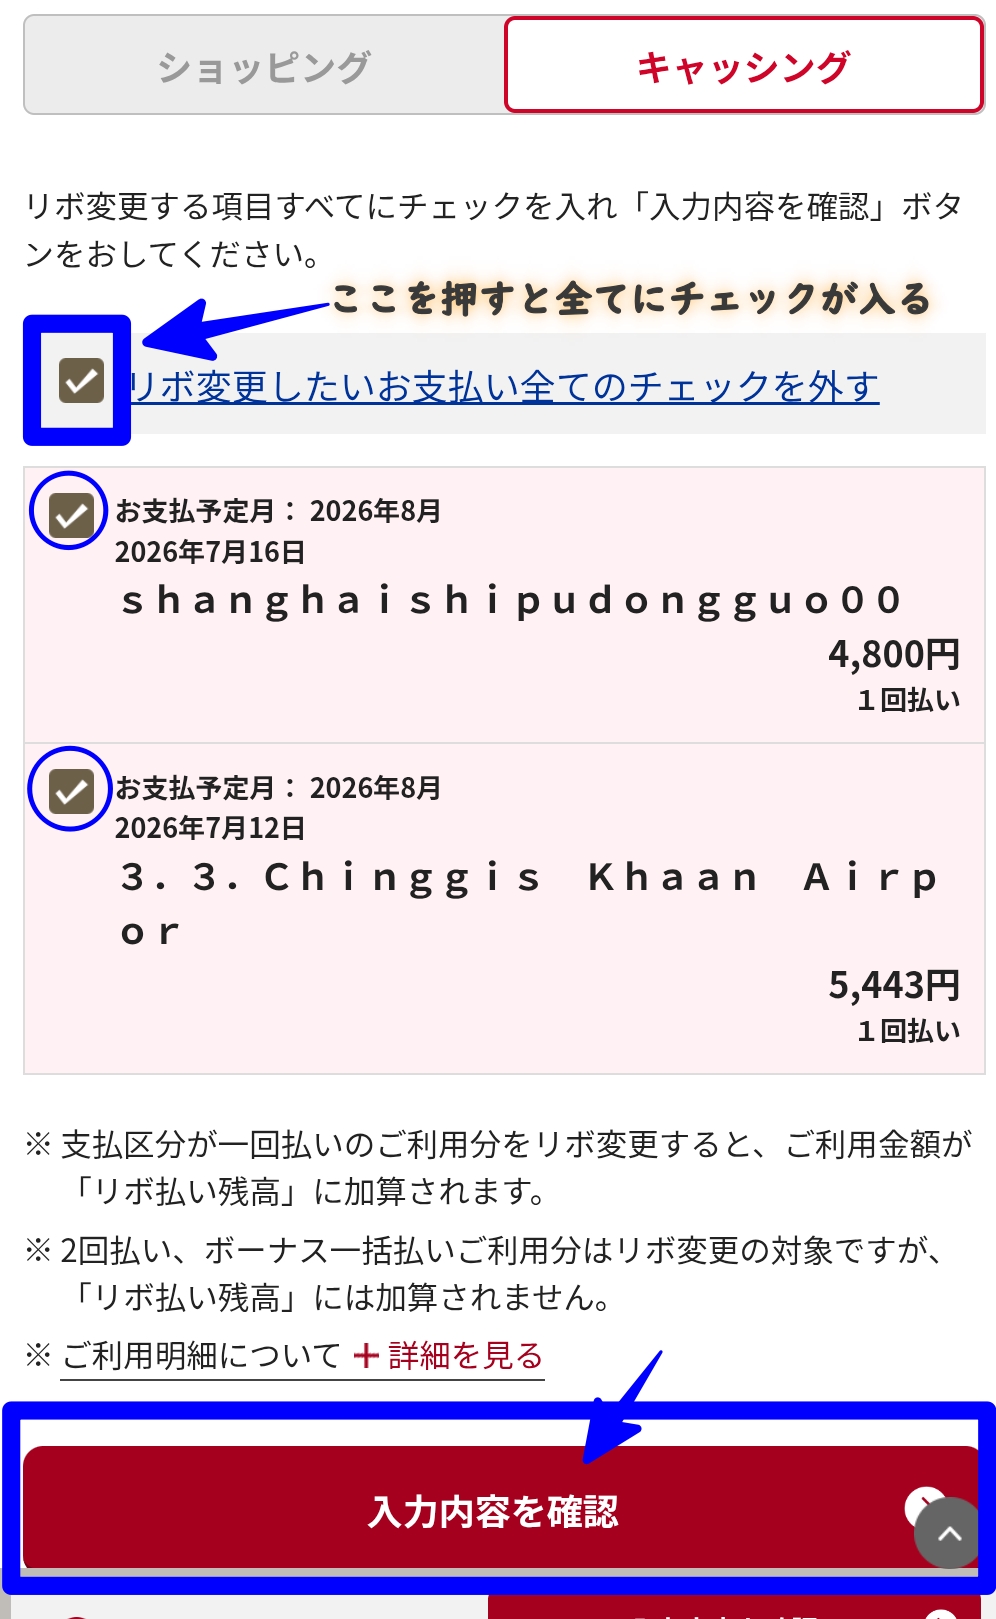
4. 表示された内容を確認し、下へスクロールして「申し込みを確定する」ボタンを押す
5. リボ変更(変更完了)画面が表示されるので、左上の「EPOS Net」ロゴ、または「エポスNetトップに戻る」を押してトップページへ戻る
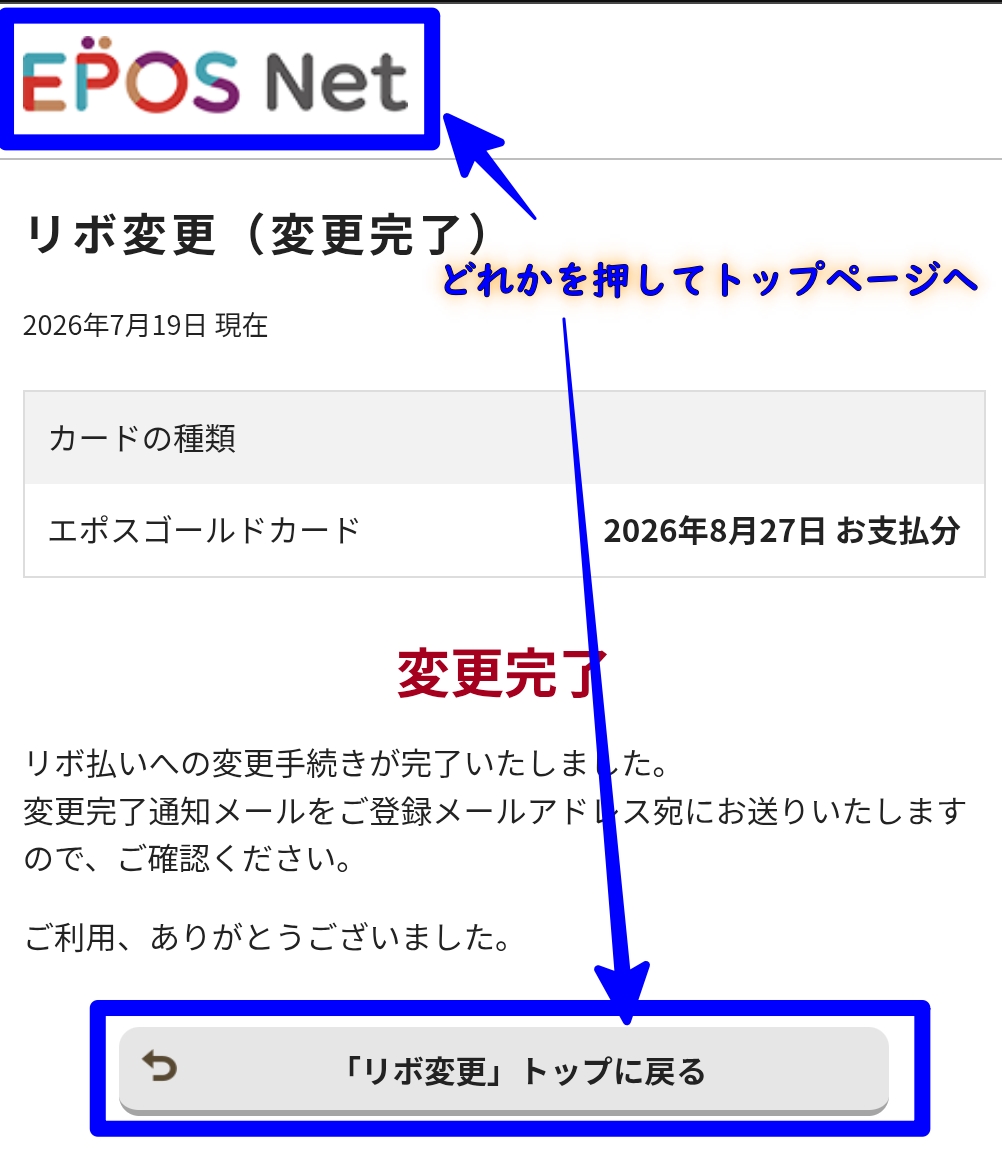
STEP3:ペイジー(Pay-easy)で支払い手続きをする
1. トップページから「借りる・返す」ボタンを押す
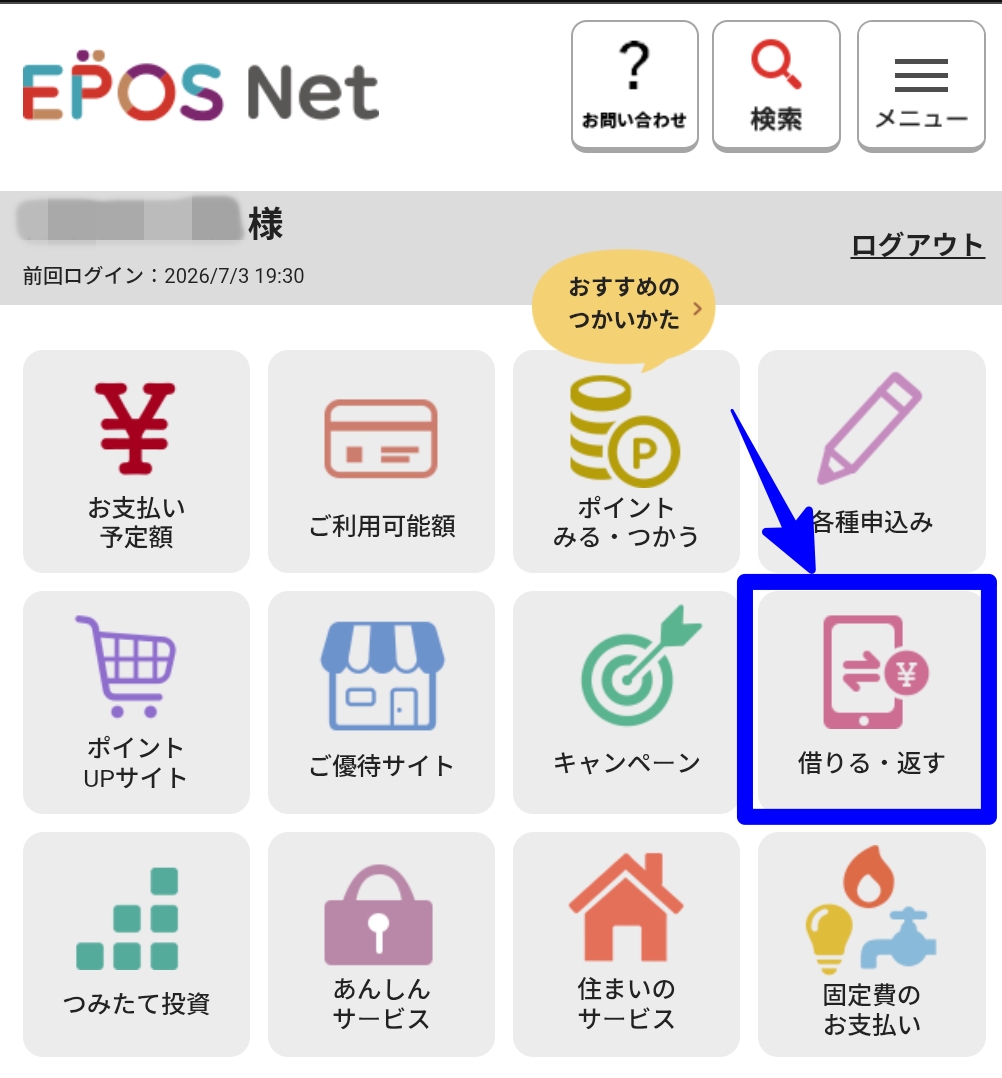
2. 「借りる・返す」ページを下にスクロールし、「Pay-easy」のボタンを押す
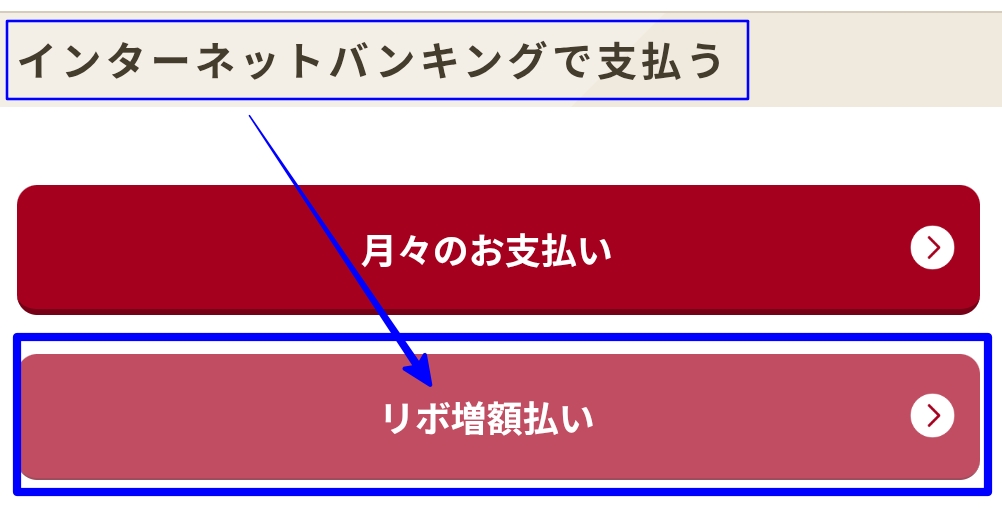
3. インターネット入金(ペイジー)の画面で、タブが「インターネットバンキングで支払う」になっていることを確認し、下へスクロールして「リボ増額払い」を押す
4. ペイジー・インターネットバンキングで支払う画面で「次のステップへ」を押す
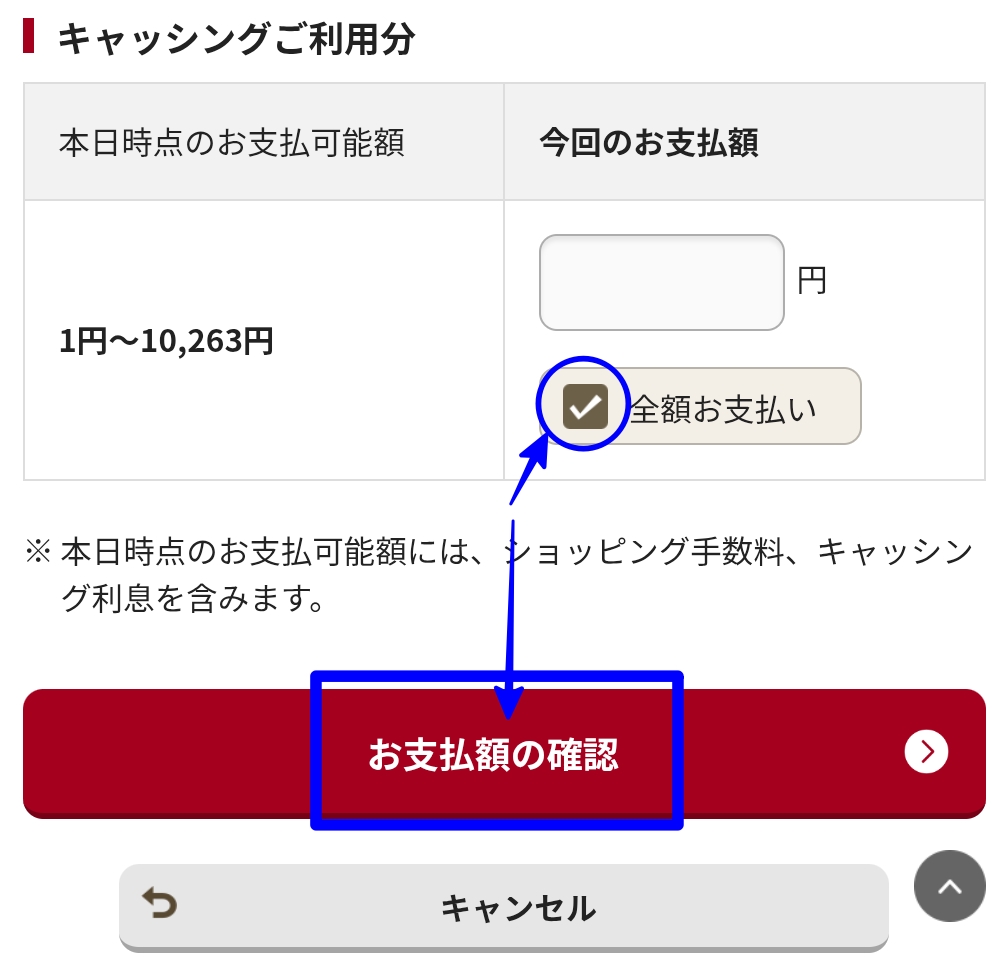
5. お支払額の入力画面で、下へスクロールして「全額お支払い」にチェックを入れ、「お支払額の確認」ボタンを押す
6. お支払額の確認画面で支払額を確認し、「同意して次へ進む」を押す
7. ご利用案内のページが表示されるので、下へスクロールして「同意する(金融機関選択へ)」を押す
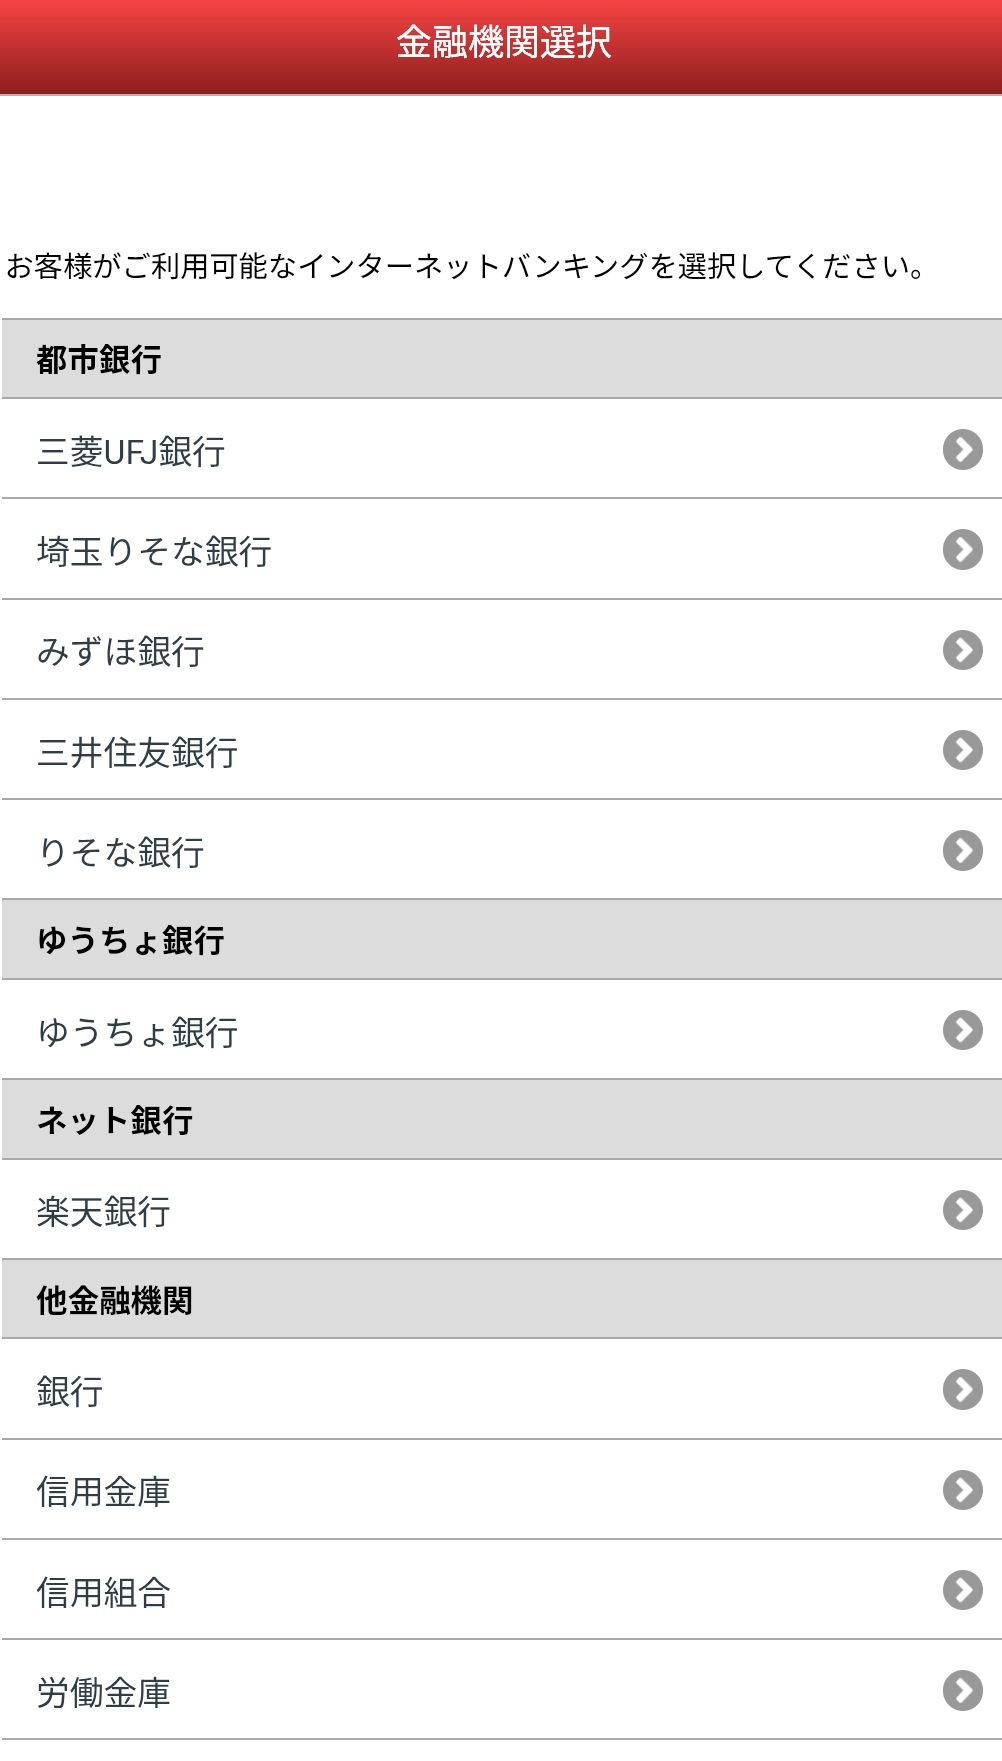
8. 金融機関選択の画面で、使用する金融機関を選ぶ(例では楽天銀行を選択)
9. お支払い内容確定画面で「お支払する(金融機関サイトへ)」を押す
10. 「これから先は金融機関サイトへ移動します」と表示されるので「移動する」を押す
STEP4:金融機関サイトで払い込む
1. 金融機関のログイン画面が表示されるのでログインする
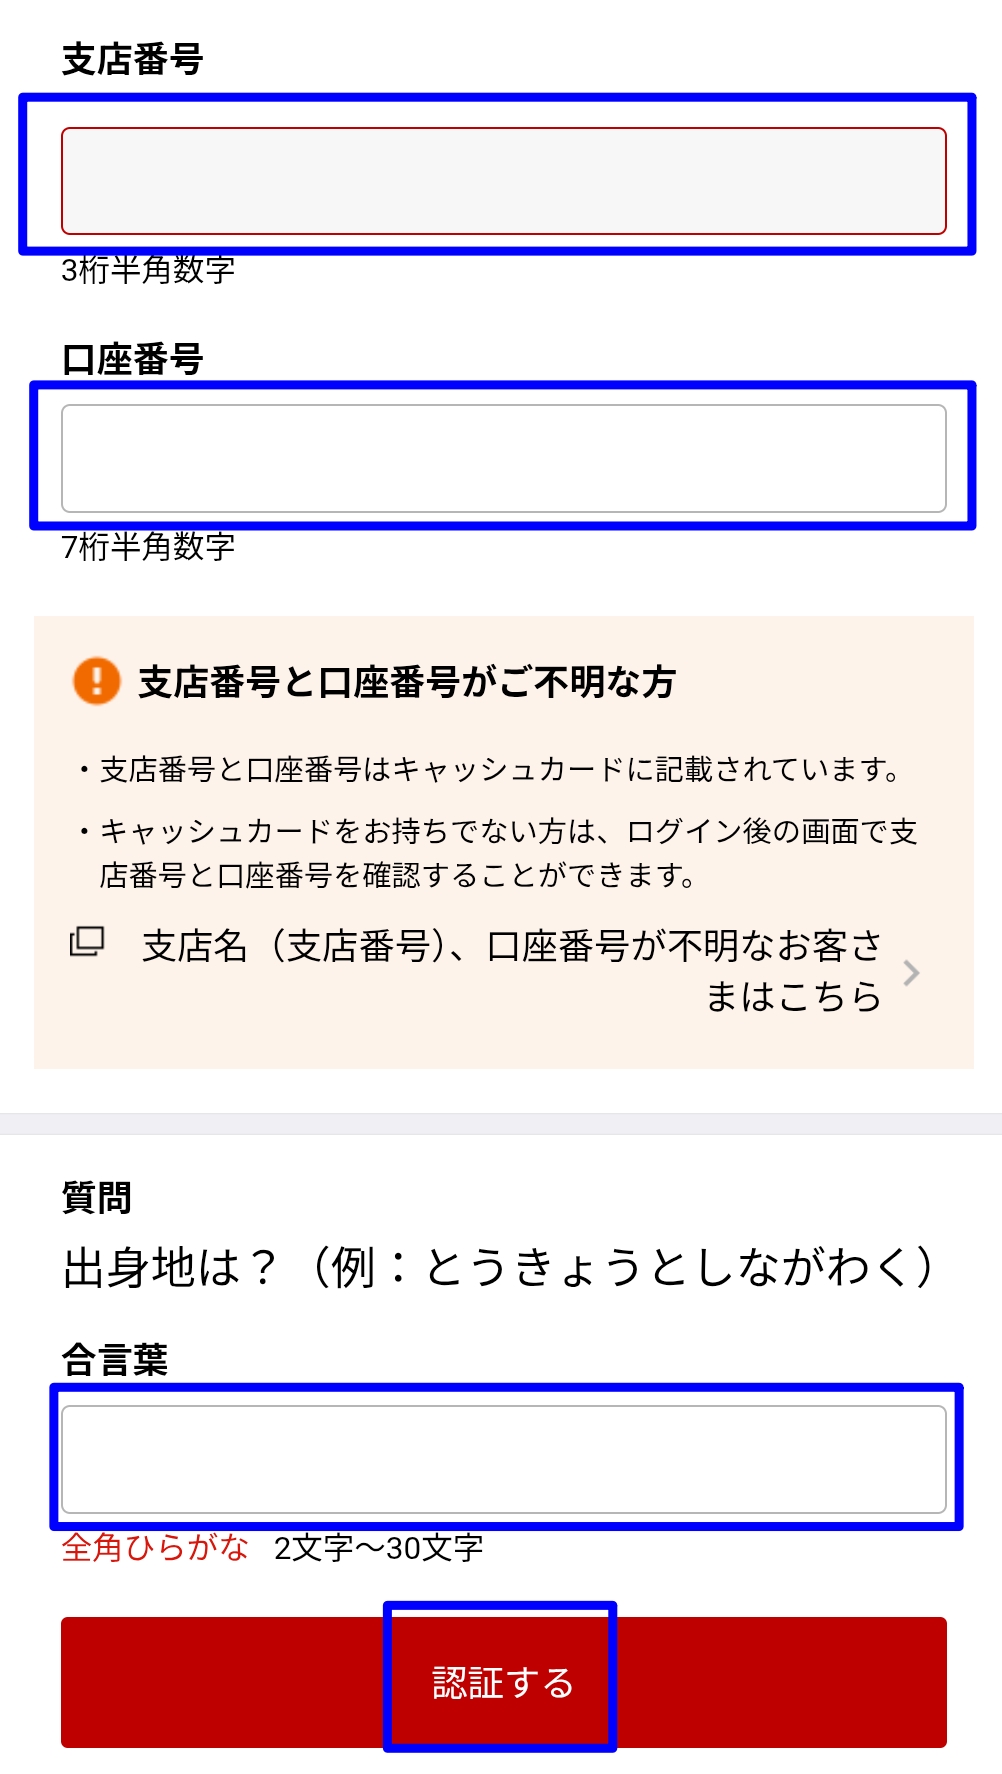
2. (楽天銀行の場合)「支店番号」「口座番号」「合言葉」などを入力して認証するを押す
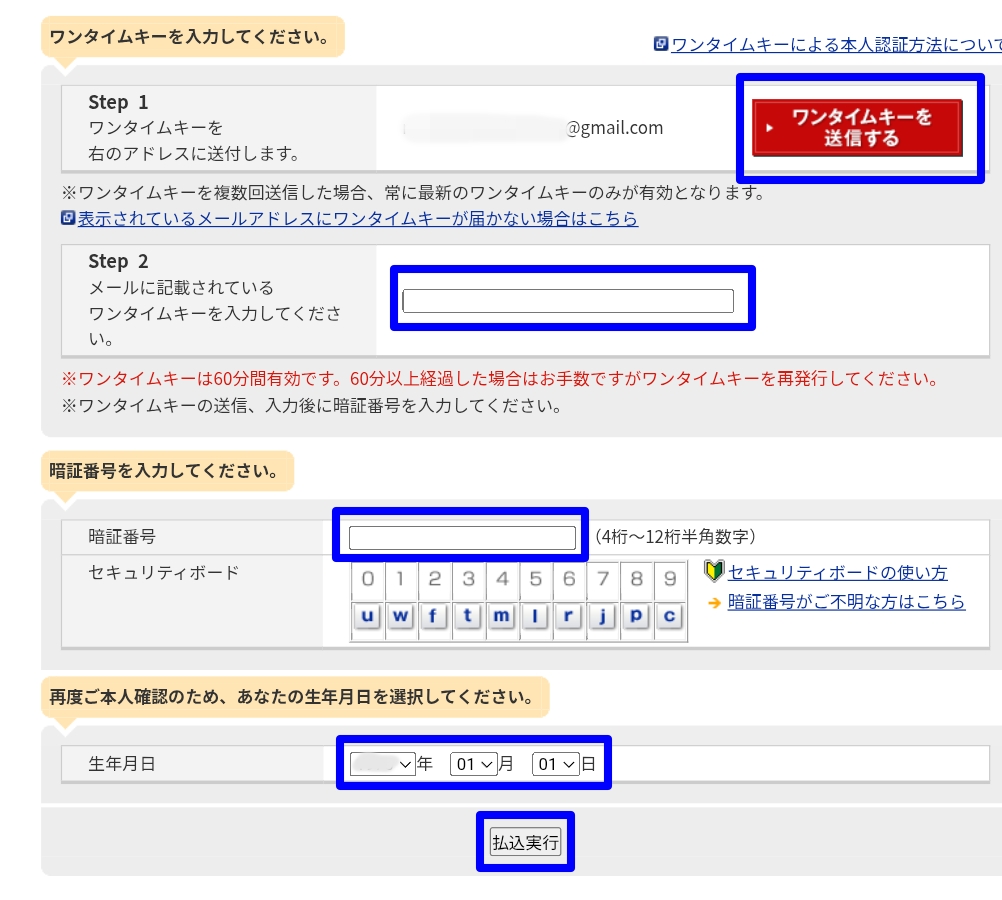
3. 払込確認画面で内容を確認し、規定への同意にチェックを入れて「ワンタイムキーを送信する」を押す。
登録メールアドレスに届いたワンタイムキーを入力し、金融機関の「暗証番号」「生年月日」を入力して「払込実行」を押す
4. 払込完了の画面が表示され、エポスカードから「キャッシングご返済のお知らせ」メールが届く。これで返済完了です
※ペイジーで返済する場合は、インターネットバンキングに対応した銀行口座が事前に必要です。旅先で慌てないよう、出発前にネットバンキングのログイン情報を確認しておくと安心です。
※ATM手数料(110〜220円)は、エポスカード公式によると月々のお支払いとあわせて請求されるとされています。繰り上げ返済とは別に、通常の引き落とし日に請求されると考えておけば混乱しません。
STEP2の「リボ払いに変更」という操作に、最初は「え、リボ?」と身構える方もいると思います。
ただこれは仕組み上そう呼ばれているだけで、変更後すぐにSTEP3〜4で全額返済してしまうため、私の場合、実質リボの状態だったのはほんの数分間でした。リボ払いで延々と返済し続けるわけではないので心配いりません。
なお、利息は「リボにしていた時間」ではなく、キャッシングした日の翌日から返済した日までの日数で日割り計算されます。リボ変更したから利息が増える、ということはないので、早く返すほど利息は小さくなります。
返済方法を1つ1つ文章や写真で見ると面倒くさそうに見えますが、やってみると簡単で、ほんの数分で完了します。
ネットバンキングがない人は?帰国後に使える返済方法
旅先で返済したいならペイジーが一番手軽ですが、エポスカード公式サイトによると、リボ増額払いはペイジー以外の方法でもできるとされています。
「ネットバンキングを使っていない」「帰国してから返せば十分」という方は、こちらも選択肢になります。
| 返済方法 | 旅先で使える? | ポイント |
|---|---|---|
| ペイジー(ネット返済) | ◎ | この記事で紹介した方法。Web版のエポスNetから手続き。ネットバンキング対応口座が必要 |
| 国内のATM | ×(帰国後) | エポスATMや提携ATMから増額払いができるとされている。エポスATM以外の提携ATMでは取引金額に応じたATM手数料(110円/220円)がかかる。一部、増額払いに対応していないATMもある |
| コンビニ(PAYSLE) | ×(帰国後) | エポスNetで表示したバーコードをコンビニのレジで提示して支払う。支払手数料165円(税込)がかかり、1回あたり手数料込みで30万円までとされている。23:30〜23:59は利用不可 |
利息は返済した日までの日割りなので、帰国後に返す場合も「帰国したらなるべく早く」が節約のコツです。
エポスカードの海外キャッシングでよくある質問
エポスカードは海外ATMならどこでも使えますか?
Visa(またはPLUS)のロゴが表示されているATMであれば、基本的に利用できるとされています。
ただし国や地域、設置している金融機関によって対応状況が異なる場合があるため、心配な場合は空港や大手銀行に設置されたATMを選ぶと安心です。
エポスカードは韓国でも海外キャッシングできますか?
エポスカード公式サイトによると、韓国でも「Visa」「PLUS」マークのあるATMで現地通貨(ウォン)を引き出せるとされています。
公式の試算では、5万円分のウォンを日本の空港などで両替すると手数料は5,594円、海外キャッシングなら1,206円(40日後に支払った場合)という比較が載っていて、試算に載っている4か国の中では差が一番大きくなっています。
また、韓国は紛失・盗難時のワールドフリーフォンの対象国です(001-800-53403333・2026年10月時点)。
※韓国でのATMの使い勝手は私自身は確認できていないので、公式情報をもとにした内容です。
エポスゴールドカードでも海外キャッシングの条件は同じですか?
2026年10月時点で公式の海外キャッシングのページを確認した範囲では、ゴールドカード専用の金利やATM手数料の優遇は見当たりませんでした。使い方や返済の流れも、この記事で紹介した手順と同じと考えて大丈夫そうです。
違いとして確認できたのは、海外で紛失・盗難にあったときの緊急カードの発行手数料(通常11,000円)がゴールド・プラチナ会員は無料になる点です。
出発前に確認しておくことは何ですか?
最低限、①キャッシング枠が設定されているか(エポスNetまたはエポスアプリで確認)、②海外利用停止サービスを設定していないか、③4桁の暗証番号を覚えているか、④ネットバンキングにログインできるか、の4つです。
特に①は枠が0円だと審査に1週間程度かかる場合もあるとされているため、遅くとも出発の1〜2週間前にチェックしておきましょう。
「海外利用停止サービス」を設定していると、どうなりますか?
エポスカード公式サイトによると、海外利用停止サービスを設定している場合は海外キャッシングを利用できないとされています。
設定した覚えがある方は、出発前にエポスNetから解除しておきましょう。
エポスカードの海外キャッシングは手数料無料ですか?
いいえ、完全無料ではありません。
利息(実質年率18.0%)と、1回ごとのATM手数料(1万円以下110円/1万円超220円・税込)がかかります。さらにATMによっては、現地ATM運営会社の手数料が別にかかることもあります。
一方で、外貨でのショッピング利用にかかる海外事務手数料(3.85%)は、海外キャッシングではかからないと公式FAQに明記されています(2026年10月時点)。
海外キャッシングの金利はいくら?利息はいつからかかりますか?
金利は実質年率18.0%です。エポスカード公式によると、利息は利用日の翌日からかかり、返済日までの日割りで計算されます。
計算式は「元金残高×18.0%×日数÷365日(うるう年は366日)」なので、早く返すほど利息は小さくなります。
「初回30日間利息0円」は海外キャッシングでも使えますか?
ネット上には「エポスカードは初めてのキャッシングなら30日間利息0円」と紹介している記事もありますが、2026年10月時点で公式の利息・手数料のページを確認したところ、このサービスの案内は見当たりませんでした。
今から使う場合は、初回でも利用日の翌日から利息がかかる前提で考えておくのが安全です。その分、この記事の繰り上げ返済で早めに返すのがおすすめです。
海外キャッシングにも海外事務手数料(3.85%)はかかりますか?
かかりません。エポスカード公式FAQに「海外ATMでキャッシングをご利用の場合、海外事務処理費は発生しません」という趣旨の案内があります。
3.85%がかかるのは外貨建てのショッピング利用分です(エポスカード公式FAQ・2026年10月時点)。
どの時点の為替レートで請求されますか?
エポスカード公式によると、海外キャッシングはVisa決済センターに利用データが到着した時点でVisaワールドワイドが指定する換算レートが適用され、カードを利用した日のレートではないとされています。
引き出した日のレートで計算した金額と請求額が少しズレることがあるのは、このためです。
エポスカードの海外旅行保険は、持っているだけで使えますか?
いいえ。エポスカードの海外旅行傷害保険は2023年10月から「利用付帯」に変わっています。持っているだけでは保険は有効になりません。
ただし条件は難しくなく、出発前に自宅から空港までの電車やバス、あるいは航空券などをエポスカードで支払っておけば有効になります。
ここを知らないまま旅行してしまうと保険適用されませんので、キャッシングとあわせて覚えておいてください(適用条件の詳細は必ず公式でご確認ください)。
キャッシング枠はいくらあれば足りますか?
旅行で使う分には、そこまで大きな枠は必要ありません。
私の場合、モンゴルと上海の8日間で引き出したのは合計1万円ちょっとでした。カード払いが使える国なら、現金は「交通費と食事代の一部」くらいで足りることが多いからです。
目安として、キャッシュレスが進んだ国なら数万円分の枠があれば十分だと思います。逆に現金主体の国へ行く場合や、滞在が長い場合は、余裕を持たせておくと安心です。
なお、キャッシング枠は希望額を選んで申し込み、審査で決まります。枠は使った分だけ減り、返済すると戻ります。
ATMで5桁の暗証番号を求められたら?
入力欄が5桁分あっても、4桁の暗証番号をそのまま入力して「ENTER」を押せばOKです。
私が実際に使ったATMでも5桁の枠が表示されて一瞬焦りましたが、4桁のままで問題なく引き出せました。空欄を0で埋めたりする必要はありません。
CREDIT・SAVINGS・CHECKINGはどれを選べばいいですか?
「CREDIT」です。エポスカード公式の操作手順でも、この画面ではCREDITを選ぶよう案内されています。
SAVINGS(普通預金)やCHECKING(当座預金)は銀行口座から引き出す人向けの選択肢なので、クレジットカードのキャッシングで選ぶと「該当する口座がありません」とエラーになります。ここは迷わずCREDITと覚えておけば大丈夫です。
ATMで「日本円か現地通貨か」「Conversion」「DECLINE」と聞かれたら、どれを選べばいい?
答えはひとつで、「日本円に換算しない方(=現地通貨のまま)」を選べばOKです。
日本円を選ぶとATM側の割高なレートで換算されるおそれがあり(DCCと呼ばれる仕組み)、エポスカード公式でも注意喚起されています。表記はATMによって違うので、よく出てくるものを並べておきます。
| ATMの表示 | 意味 | 選ぶ? |
|---|---|---|
| JPY(日本円)/ EGP・THBなど(現地通貨) | どちらの通貨で請求するか | 現地通貨を選ぶ |
| WITHOUT CONVERSION | 換算なし(現地通貨のまま) | 選ぶ |
| ACCEPT WITHOUT CONVERSION | 換算なしで進める | 選ぶ(「ACCEPT」でも「WITHOUT」が入っていればこちら) |
| DECLINE CONVERSION | 換算を断る | 選ぶ(断っても引き出しは普通に続きます) |
| WITH CONVERSION / ACCEPT CONVERSION | 日本円への換算を受け入れる | 選ばない |
注意したいのは、「DECLINE」という単語だけで判断しないこと。「DECLINE TRANSACTION」のように取引そのものを取り消す意味のボタンもありえるので、「CONVERSION」とセットになっているかを見てから押すと安心です。
うっかり日本円を選んでしまっても、必ず大きな損になるとは限りません。確定した取引をその場で選び直すのは難しいので、次回から現地通貨を選べば大丈夫です。
詳しくは、この記事の「通貨選択は必ず現地通貨を選ぶ」の章で解説しています。
海外キャッシングは危険ですか?
「借り入れ」である以上、返済が遅れれば利息がかさむのは事実です。
ただ、この記事で紹介したように数日以内に繰り上げ返済すれば利息はごくわずかで済みます。私自身の実例では、10,243円を1週間ほど借りて利息はたったの20円でした。
私の場合は、計画的に返済すれば両替よりむしろ手間もコストも少ないというのが実感です(両替所のレートや返済までの日数によって、結果は変わります)。
繰り上げ返済をしないとどうなりますか?
海外キャッシングは1回払いなので、返済しないまま放置しても、ショッピング分と一緒に通常の引き落とし日に請求されます。
ただしその分だけ利息(実質年率18.0%)が日割りで増えていきます。エポスカード公式には「3万円を30日後に返済した場合の利息は443円」という計算例が載っていて、同じ計算式だと1万円なら約147円です。
金額としては小さく見えますが、繰り上げ返済すれば数十円で済むものなので、やっておいて損はありません。
帰国後にATMやコンビニで返済できますか?
エポスカード公式サイトによると、リボ変更をしたうえで、国内のATMやコンビニ(PAYSLE)から増額払いができるとされています。
ネットバンキングを使っていない方は、帰国後にこちらの方法で早めに返すのもひとつの手です。
ただし、コンビニ払い(PAYSLE)には支払手数料165円(税込)、エポスATM以外の提携ATMにはATM手数料がかかるとされています。少額のキャッシングだと、利息より手数料の方が大きくなることもあるので、ペイジーが使える方はペイジーがおすすめです。
ATMで引き出せなかったときはどうすればいいですか?
カード側に問題がなくても、ATM運営会社側の制限や独自の出金上限で弾かれることがあります。私も1台目でできず、別のATMで成功した経験があります。
次の順番で試してみてください。
- 暗証番号を何度も入れ直さない(ロックの原因になります)
- 引き出す金額を下げて試す
- 別の銀行のATM(Visa/PLUSマークあり)に移動して試す
- エポスNetでキャッシング枠の残りと、海外利用停止サービスの設定を確認する
- それでもダメなら、エポスカードの海外緊急デスク(日本語対応)に連絡する
焦って同じATMで粘るより、台を変える方が早く解決することが多いです。
エジプト・モンゴル・ベトナムなどからカード紛失の連絡をするには?
2026年10月時点の公式サイトの一覧では、エジプト・モンゴル・アラブ首長国連邦・ベトナムは通話料無料のワールドフリーフォンの対象に載っていません。
その場合は、ホテルのフロントや現地のオペレーター経由で「81-3-5340-3333」へのコレクトコールを依頼するか、通常の国際電話でかけることになるようです。出発前に番号をスマホに控えておきましょう。
海外ATMは英語表示だけですか?
エポスカード公式でも「日本語が選べるATMなら日本語を、なければ英語を選択」と案内されているように、日本語表示に対応したATMもあります。
ただ、国や機種によっては英語表示のみのことも多いので、この記事で紹介した「WITHDRAWAL」「CREDIT」などの単語だけ覚えておけば、英語表示でも迷わず操作できます。
エポスアプリからも繰り上げ返済できますか?
私が試したときは、エポスアプリからは繰り上げ返済の手続きができませんでした。
繰り上げ返済は、ChromeなどのブラウザからエポスNetのWeb版にログインして行う必要があります。この記事の手順もWeb版の画面です(キャッシング枠の「確認」だけならアプリでもできます)。
ただ、アプリの更新で変わっている可能性もあります。アプリでうまく進めないときは、Web版のエポスNetを試してみてください。
まとめ:ATM操作と繰り上げ返済さえ覚えれば、海外キャッシングは怖くない
最初は手順が多く見えますが、要は次の3つだけ覚えておけば大丈夫です。
- 出発前:キャッシング枠の確認と、海外利用停止サービスの解除をしておく
- ATMでは:「CREDIT」+「現地通貨(Without Conversion)」を選ぶ。ダメなら別のATMへ
- 返済は:エポスNetでリボ変更 → ペイジーで全額払い(帰国後ならATM・コンビニでもOK)
私自身、最初は不安でしたが、今では現地に着いたら真っ先にATMに向かうくらい定着した習慣になっています。
必要な分だけ現地通貨を引き出して、データが反映されたら早めに返す。この流れで、モンゴル・上海旅行では約1万円を借りて利息は20円でした。海外キャッシングは手数料無料ではありませんが、仕組みを知って早めに返せば、コストはかなり小さく抑えられます。
年会費無料でここまで海外に強いカードは、私が調べた範囲では他になかなか見つかりません。
海外旅行の予定がある人は、早めに1枚持っておくと選択肢が広がると思います。
※この記事の手数料・金利・サービス内容は、2026年10月にエポスカード公式サイト等で確認した情報です。制度や料金は変更されることがあるため、最新の内容は必ず公式サイトでご確認ください。
また、この記事はエポスカードの公式マニュアルではなく、あくまで私が実際に使ってみて分かったことをまとめた「私なりのガイド」です。ATMの機種や国によって画面も操作も変わるので、ひとつの体験談として参考にしていただけたら嬉しいです。
あわせて読みたい→海外旅行のクレジットカードはこの2枚でOK|エポスカード×楽天プレミアムカード実体験レビュー
あわせて読みたい→海外旅行の通信手段5つを比較|格安SIMユーザーが損しない選び方
あわせて読みたい→海外旅行の持ち物ガイド|実体験で厳選した必須アイテムと不要だったもの
あわせて読みたい→モンゴル旅行4泊5日まとめ|費用・モデルコース・ゲル泊・星空を実体験で解説
あわせて読みたい→エジプトひとり旅15日間の全記録|不安だった私が、行ってよかったと思うまで
コメント